弁当M&Aの価格を考える出発点は、作っている食数ではなく、承継後も続けられる受注と利益です。注文から製造、出荷、請求、入金までを同じ対象で照合し、必要な人員・設備・運転資金と一緒に説明します。そのうえで、株式を譲るのか、工場や部門を譲るのか、資本提携で経営を続けるのかを比較します。買い手の提示額は、この範囲と負担がそろって初めて比べられます。
本記事では、弁当事業の業界動向、公開M&A事例と関連領域の資本取引、正常利益と評価倍率、個人株主の手取り、営業許可や現場の引継ぎまでを扱います。公表事実と当センターの分析、説明用の仮定を区別しています。倍率や金額の計算例は特定企業の成約価格・査定結果ではなく、公開事例も当センターの支援実績を示すものではありません。
経営者が最初に答えたいのは、「いくらなら売るか」だけではありません。何の事業を残したいのか、どこまで仕事を続けられるのか、顧客や従業員へどの条件を引き継ぎたいのかを整理してください。必要な章へ目次から進めるよう、台帳の読み方、価格計算、契約と運営の確認を分けています。
1.弁当M&Aは、経営者の毎朝の仕事から譲渡する範囲を定める
弁当会社の売却相談では、「一日に何食作っていますか」と聞かれることがあります。しかし、その一言だけでは引き継ぐ事業を説明できません。受注を受け付ける人、炊飯量を決める人、欠勤者の代わりに現場へ入る人、配送の遅れを調整する人が誰かによって、同じ食数でも承継に必要な条件は変わります。弁当M&Aの準備は、社長の肩書を後任へ渡すことより、今日の食事を明日も届けられる体制を明らかにすることから始まります。
当センターの見解では、最初に作る資料は企業の長い沿革よりも、オーナーが一日に行う判断の記録です。早朝の仕入れ変更、製造数量の追加、主要顧客への電話、集金の確認を順に書き出します。単なる作業時間の記録ではありません。誰の了解が必要で、どの情報を見て決め、間違えた場合に何が止まるかを添えます。会社に利益があっても、その判断をすべて創業者が担っているなら、後任の費用と習熟期間を見込む必要があります。
売る対象を、法人名ではなく業務の境界まで示す
会社の全株式を譲る案と、弁当製造・配送部門だけを譲る案では、説明する境界が違います。全株式の売却では、対象会社にある他事業や資産、借入、契約をまとめて調べます。事業の一部を譲る場合には、その部門に必要な厨房、設備、車両、注文窓口、ブランド、仕入れ条件などを具体的に選びます。「配食部門だけ」と言っても、共用厨房や共通事務員への依存が残るなら、その利用条件を決めなければ独立して運営できません。
例えば、法人の日配弁当と店頭販売が同じ炊飯設備を使っている場合、日配部門の売上と直接費だけを切り出しても、独立した採算は分かりません。炊飯、冷却、洗浄、受注管理を誰が担うかを確認します。設備を一緒に移すのか、一定期間は製造を委託するのか、別の工場へ移すのかで、売却後に残る仕事は変わります。初回説明では最終案を一つに決め切らず、実行可能な案と、その案に必要な合意を示すことが有効です。
土地や建物をオーナー個人が所有しているときも、株式の価格と不動産の対価・賃貸条件を分けます。会社を譲った後も貸主として関わる場合には、修繕、設備更新、原状回復、保証金、退去の条件が残ります。会社から離れる目的があっても、建物の管理責任まで自然に終わるわけではありません。生活設計と事業設計を並べて考え、受け取る一時金だけで判断しないようにします。
希望条件は、買い手が回答できる質問へ変える
「従業員を大切にしてほしい」という希望は、採用条件を何も変えない約束と同じではありません。勤務地、担当業務、勤続の扱い、評価制度、責任者の配置について、何を維持したいのかを具体化します。「味を守りたい」なら、残したい商品と製法、原材料変更の判断、品質確認の担当まで確認します。すべてを永久に固定する条件ではなく、何の価値を守るためにどの手続を求めるかを説明します。
| オーナーの希望 | 候補先への確認 | 手元で準備する情報 |
|---|---|---|
| 早朝勤務から離れたい | 誰が製造開始を判断し、欠員へ対応するか | 判断業務、連絡先、代替経験者 |
| 地域の法人顧客を維持したい | 配送時間帯、営業窓口、値上げ方針をどう引き継ぐか | 契約条件、数量変動、時間指定の一覧 |
| 厨房を残したい | 必要な投資と使用期間をどのように考えているか | 設備状態、賃貸期間、更新見積り |
| 一定期間だけ協力したい | 担当業務、終了の条件、報酬、連絡方法は何か | 自分が対応可能な時間と業務の限界 |
優先順位も必要です。地元での製造継続を最優先する場合と、経営者の早期退任を最優先する場合では、相性のよい候補先が異なることがあります。候補先を探した後で希望を追加し続けると、前提の異なる提案を比べることになります。絶対に必要な条件、代替案を検討できる条件、価格との組合せで考える条件を、家族や共同株主と整理しておきます。
売却しない選択とも同じ前提で比べる
M&Aを検討することは、その日に売却を決めることではありません。社内での承継、第三者への承継、外部人材の採用、自社での継続を、必要資金と実行可能性で比べます。自社継続には設備投資や人員確保が必要で、第三者承継には調査対応や引継ぎの負担があります。何も変えない案も、経営者の負担が続くという条件を含みます。各案に同じ将来期間を置くと、比較が具体的になります。
後継者がいないことを理由に、未整理のまま低い提案を受け入れる必要はありません。一方で、根拠のない将来成長を待って設備や顧客対応を先送りすると、選べる案が減ることがあります。検討を始める時期は市場倍率だけで決めず、次の賃貸更新、主要契約の更改、責任者の退職予定、設備の更新期限から逆算します。全体の取引工程は弁当会社の売却準備と取引手続の詳細も参照し、本記事では価格の根拠となる事業のつながりを確認していきます。
2.市場拡大と自社の利益を分けて読む
弁当M&Aの売却判断では、中食市場の拡大と、自社が次の一年に残せる利益を分けて考えます。市場全体が伸びても、仕入れの上昇が先行し、値上げの合意が遅れる会社では資金が減ることがあります。反対に、食数が大きく増えていなくても、締切や納品条件を整え、無理な追加製造を減らすことで利益の再現性が高まる場合もあります。市場データは、自社の変化を説明するための背景として使います。
惣菜市場の数字が表している範囲
2026年4月公表の業界団体による推計では、2025年の惣菜市場規模は11兆7,075億円でした。前年から3.7%の増加です。ただし、これは政府による全事業者の悉皆調査ではありません。また、弁当単独の市場でもありません。対象期間は2025年1月から12月です。2026年の実績や、弁当会社の平均利益率を表す数字としては使えません。2025年惣菜市場規模の調査結果。
この調査の対象には、おにぎりや寿司、調理パン、麺類、一般惣菜なども含まれます。一方、調理冷凍食品やレトルト食品は対象外です。そのため、冷凍弁当の通販や施設内の食事提供を営む会社が、この数字をそのまま自社市場の成長率とするのは適切ではありません。資料の名称に「中食」「惣菜」「給食」とある場合も、対象商品と販売経路を先に確かめます。惣菜市場の対象範囲を示す白書ダイジェスト。
自社との接点は、売上を商品と提供方法に分けると見えます。店頭販売、法人への日配、予約仕出し、個人宅への配食を同じ表に並べ、それぞれの前年同月との差を確認します。そのうえで、食数増、単価改定、高価格商品の構成変化、新規拠点の追加を区分します。数字の説明がここまで進むと、買い手は市場への期待と、すでに社内で起きている改善を区別できます。
米価は、自社の仕入れ更新月と合わせて読む
農林水産省の2026年7月速報では、大手米販売事業者から中食・外食向けに販売された精米の価格は、前年同月の112.6%でした。同じ調査の販売数量は93.9%です。これは調査対象業者の米の販売動向であり、弁当の販売食数が同じ割合で減ったという意味ではありません。玄米の相対取引価格や、小売店の精米価格とも区別が必要です。米穀販売事業者の販売数量・販売価格の動向。
買い手へ示す資料は、この全国指数だけで終わらせません。米の規格、納品単位、契約価格、改定日を整理し、直近の請求書に対応させます。炊飯後の提供量と仕入重量の関係も、自社の実績で確かめます。炊き上がりの歩留まり、盛付量、余剰ご飯の廃棄が違えば、同じ仕入単価でも一食の負担は変わるためです。平均原価率だけでは、こうした変化を見落とします。
特に注意するのは、原料価格の改定日と、顧客への販売価格の改定日がずれる場合です。最近の利益が改善していても、翌月に仕入契約が更新されるなら、改善幅をそのまま将来利益へ伸ばせません。反対に、原価上昇後の赤字月だけで判断すると、すでに合意した価格改定の効果を取り落とします。月次の採算表に、両方の発効日を重ねることが説明の出発点です。
値上げの申入れと、請求に反映した単価を区別する
食料システム法に関する2026年8月改定のQ&Aでは、対象となる事業者間の取引について、費用などの根拠を伴う協議申出へ誠実に応じる努力義務を説明しています。対象は価格だけではなく、数量や納品頻度、変更時期などにも及びます。ただし、希望する値上げが自動的に成立する制度ではありません。取引相手や取引方法による適用範囲も確認します。飲食料品等の取引条件に関する努力義務のQ&A。
当センターの見解では、価格改定は「申し入れた」「合意した」「実際に請求した」の三段階に分けると、条件交渉での誤解が減ります。合意書があっても、食数の下限やサービスの追加を伴う場合があります。値上げと引き換えに配送便が増えたなら、単価差の全額が利益になるわけではありません。新しい請求単価と、新たに引き受けた作業を一緒に説明する必要があります。
また、価格改定後は既存顧客の注文頻度も確認します。取引停止がなくても、毎日注文していた顧客が隔日利用へ変われば、固定費の回収が弱まる場合があります。月間売上が維持されていても、追加営業や単発案件で穴を埋めていれば受注の負担は異なります。改定後に残った顧客の継続率、食数、対応時間まで追うと、買い手が再現できる利益を説明しやすくなります。
売り時は、説明できる変化がそろった段階で考える
全国の市場が好調という理由だけで、設備を増やしてから売却する必要はありません。増設によって受注できる顧客が具体化していないと、買い手が望まない固定費を先に抱えることがあります。現在の余力で受けられる注文と、追加投資が必要な注文を分け、どこまで自社で実行するかを考えます。買い手側に調理や配送の余力があれば、投資の内容そのものが変わるためです。
準備期間には、好調な月だけでなく、注文が少ない週や食材が高かった月も残します。そこで誰が、どの献立や製造量を調整したかを説明できれば、単なる景気頼みではないことが伝わります。一時的な大口受注は、その継続見込みと分けて示します。弁当M&Aで大切なのは、見栄えのよい増収率より、外部環境が変わっても一食の採算を修正できる運営があることです。
3.店頭・法人定期・仕出し・配食で変わる評価単位
一日何食を作るかは重要ですが、その数字だけで弁当事業は比較できません。一か所にまとめて届ける注文と、個人宅を巡る注文では、同じ食数でも必要な時間が違います。顧客が注文を確定する時刻や、売れ残りを負担する当事者も異なります。譲渡を検討する際には、一食を共通の単位にしつつ、利益を確かめるためのもう一つの単位を業態ごとに決めます。
店頭販売は、商品と時間帯を組み合わせる
店頭販売では、商品の粗利だけでなく、どの時刻に何個売れたかを確認します。昼の需要に合わせて仕込む商品と、夕方まで販売する商品では、製造回数や売れ残りの発生が違うためです。値引き前の販売価格だけを並べると、実際に残る利益を過大に見積もります。販売個数、値引き、廃棄を同じ商品単位で照合し、帳簿上の売上と現場の製造数がつながる状態にします。
ブランドの強みも、抽象的な知名度ではなく購入行動へ結び付けます。特定の曜日に予約が入る、短い昼休みでも受け取れる、近隣事業所が取り置きを頼む、といった理由です。オーナーが店頭に立つ日だけ売れる場合は、接客への依存も確認します。味を再現できても、予約への返事や受渡しの速さが変われば、従来の利用理由を失う可能性があります。
店内調理と中央厨房からの供給を併用する場合は、各店舗の損益を内部供給価格だけで判断しません。本部の仕込み、店舗への配送、返品や余剰品の扱いを合わせて確認します。譲渡する店舗を減らすと、残った厨房の固定費が重くなる場合もあります。店舗単位の黒字と、切り出した後の事業全体の黒字は、別々に計算して買い手へ示します。
法人定期は、契約先と稼働日を組み合わせる
法人向けの定期弁当では、契約先の数より、各納品先で繰り返される注文の条件を見ます。毎日注文する会社でも、人数が当日まで決まらない場合と、前週に確定する場合では準備の難しさが違います。最低食数、締切後の変更、休業日、納品場所、代金回収の方法を整理します。最低食数が明文化されていないなら、過去の平均を保証食数のように説明しないことが大切です。
同じ会社との契約でも、工場の操業日や勤務形態の変更が食数に影響します。そのため、年間売上の安定性だけではなく、どの情報をいつ受け取れば翌週の製造量を決められるかを確認します。担当者の個人的な連絡で補っている場合は、その連絡経路の承継が必要です。注文データが自動で届く仕組みでも、例外処理の窓口が退任すれば現場に混乱が生じます。
施設内で調理を受託する事業は、完成した弁当を納品する事業と分けます。食材を誰が購入し、厨房の修繕や光熱費を誰が負担するかで、売上の中身が変わります。委託先の変更には契約更新や選定手続が関わることもあります。契約書の詳しい確認項目は、給食・施設向け食事提供の契約条件も参照してください。代表資料では、契約先と施設ごとの採算を対応させます。
仕出しは、一件の受注を終えるまでの負担を見る
会議や催事向けの仕出しでは、単価が高いことだけを強みとしません。見積りの修正、献立の個別相談、包装、指定時刻への納品、食器回収まで含めて、一件の受注を完了するための負担を確認します。同じ売上でも、定番商品をまとめて納品する案件と、複数の食事制限に対応して作り分ける案件では、調理以外の工数が変わります。
受注先との関係も、紹介元と実際の発注者を分けて把握します。ある担当者から案件が繰り返し紹介されていても、毎回の発注が約束されているとは限りません。譲渡後も使える商品写真や受注窓口、受渡し方法、キャンセル条件を確認します。受注履歴には、金額だけでなく、準備開始後の変更や追加配送があったかも残すと、利益のばらつきを説明できます。
繁忙期の売上を維持するために、普段の定期弁当を断っていないかも確認します。催事の利益が高く見えても、定期顧客を失う形で成り立っていれば、会社全体の継続収益とは両立しません。買い手と話す際には、どの注文を優先し、どの条件なら受け付けるかを明らかにします。受注機会をすべて最大売上へ足し合わせる計画は避けます。
配食は、利用者と訪問を一緒に管理する
個人宅への配食では、利用者一人当たりの注文頻度と、訪問一回当たりの時間を組み合わせます。食事を渡すだけの契約と、不在時の連絡や安否確認を含む契約では、同じ配送件数でも負担が違います。継続利用者が多いことは強みになり得ますが、提供する範囲と対応時間を説明できなければ、買い手は必要人員を見積もれません。
献立や食形態を個別に変える場合は、注文を受けた人の記憶に頼らず、製造指示と配送先の情報を一致させます。家族が代金を支払い、本人が受け取る場合には、連絡先と請求先も異なります。引継ぎでは、情報を大量に渡すことより、必要な担当者が最新の指示を安全に確認できる仕組みを優先します。利用目的や情報管理の条件は、実際の契約と運用に即して確認します。
当センターの見解では、業態が複数ある会社ほど、一食当たりの平均利益だけでは強みが埋もれます。固定的な注文を支える部門、空いた時間を活用する部門、個別対応を担う部門を分けると、買い手が維持すべき機能が見えます。弁当M&Aの事業説明では、どの売上を引き継げるかに加え、その売上を生む注文単位と作業単位を示すことが有効です。
4.受注・製造・出荷・請求・入金を同じ単位で照合する
「日配食数」という数字には、予約時点の数量、最終確定した数量、製造した数量、配送した数量が混在しやすくなります。売却説明では、どの段階の食数なのかを定義してください。工場で作ったすべての弁当が販売されるとは限らず、出荷した数量と同じ月に代金が入るとも限りません。この違いを説明できると、買い手が売上を再計算する手間が減り、現場の数字を経営判断へ使いやすくなります。
注文の締切と変更の記録を残す
電話、注文用紙、ウェブ、営業担当への連絡を、それぞれ別の集計のまま渡すと重複計上が起きます。同じ顧客が一部変更を別経路で連絡した場合には、新しい注文ではなく元の注文の修正として扱います。最初に注文番号や顧客識別番号を決め、受付時刻、提供日、商品、数量、変更の内容をつなぎます。高度なシステムを導入すること自体が目的ではなく、最終数量を決めた理由が追えることが必要です。
締切後の変更を認める契約と、一定時刻以降は代金が発生する契約では、同じ取消連絡でも売上と製造の扱いが違います。買い手には「キャンセルは少ない」と伝えるだけでなく、数量変更の期限、料金が発生する条件、例外を承認する担当を示します。実際に請求しなかった例外が多い場合は、契約書の記載だけで売上の確実性を説明しません。現場の運用が価格算定の前提になるためです。
製造数量と販売数量の差を、用途ごとに分ける
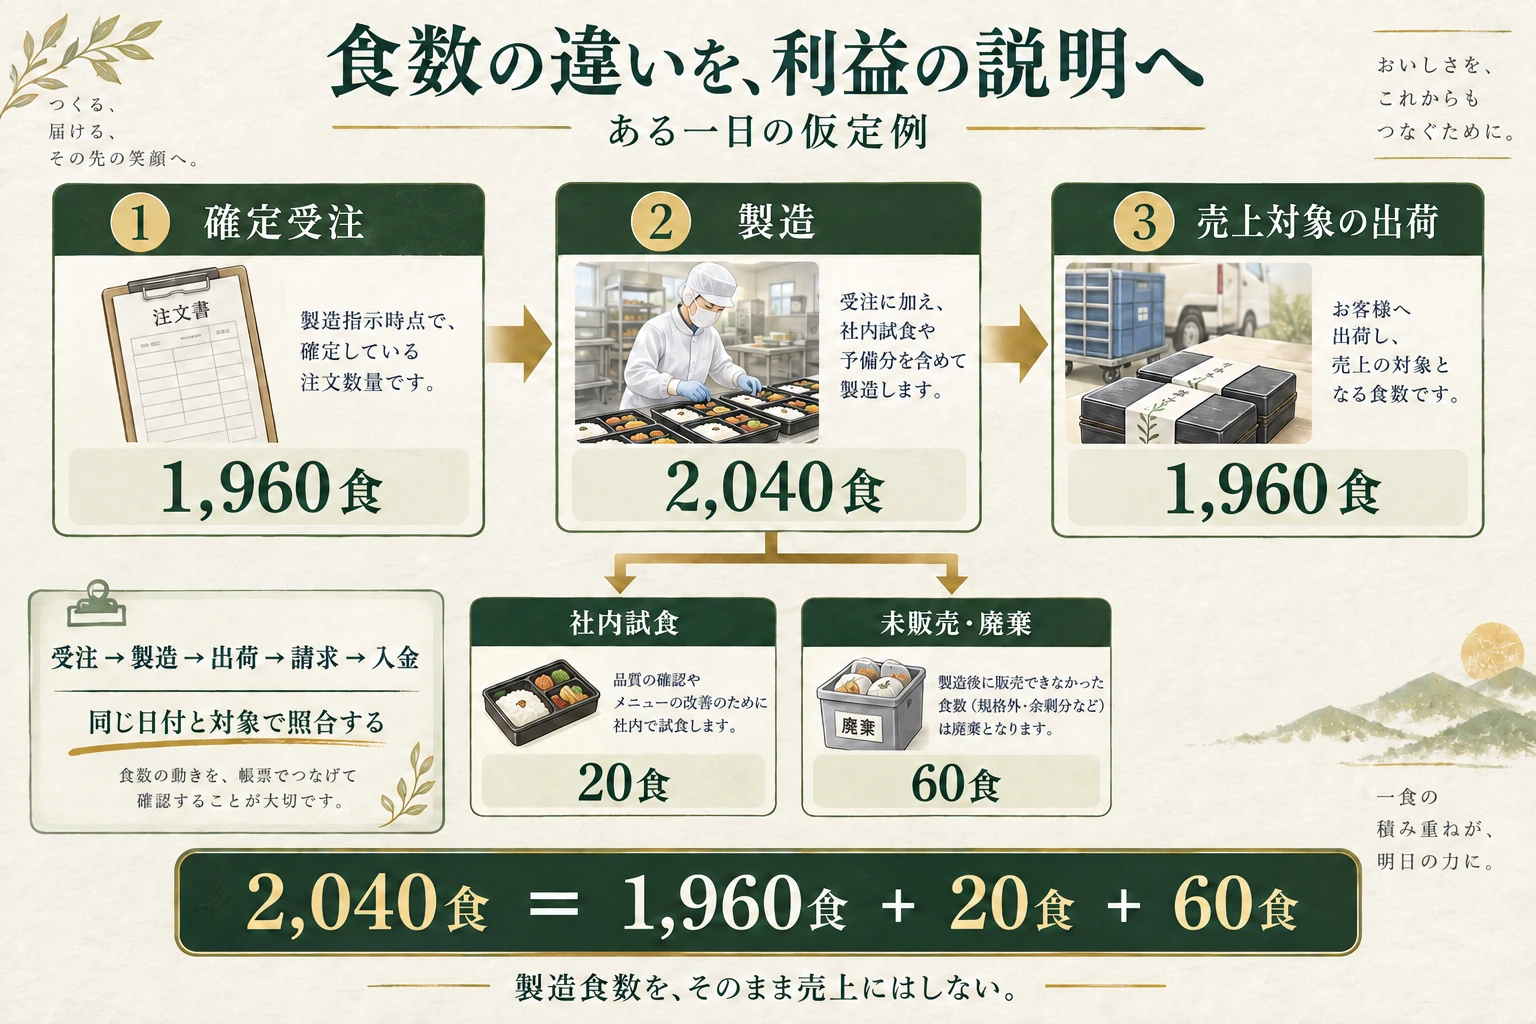
以下は仕組みを示すための一日の仮定例であり、後半の会社価値計算とは別の例です。製造指示時点の確定受注を1,960食とし、社内試食や予備分を含めて2,040食を製造しました。売上の対象として出荷したのは1,960食、社内試食は20食、未販売のまま廃棄したものは60食です。製造2,040食は、出荷1,960食と試食20食、廃棄60食へ分解できます。この例では翌日へ繰り越す製品はありません。
| 段階・用途 | 食数 | 売却説明での扱い |
|---|---|---|
| 製造指示時点の確定受注 | 1,960 | 元の注文と最終変更を照合する |
| 製造した数量 | 2,040 | すべてを販売食数へ算入しない |
| 売上対象として出荷 | 1,960 | 納品記録と請求明細へ接続する |
| 社内試食 | 20 | 品質確認等の用途として区別する |
| 未販売・廃棄 | 60 | 理由と原価負担を確認する |
廃棄には、需要予測の誤差、盛付けや包装の不良、配送に間に合わなかったものなど、原因の違いがあります。原因を分けずに廃棄率を下げる目標だけを示すと、必要な予備や品質確認まで削る計画になることがあります。数量を減らせる根拠は何か、その改善が納品の確実性や品質管理に影響しないかを確認します。安全に関する判断を、M&A価格のために緩めることはできません。
請求明細では商品・値引き・付随業務を分ける
食数に単一の平均単価を掛けても、実際の請求総額に合わないことがあります。顧客別の単価、特別献立、配送料、容器回収、定額の運営受託料、値引きなどがあるためです。請求書の合計だけでなく、食事代とその他の対価、税区分、値引きの条件を区別します。値上げ後の契約が増えていても、旧単価が残る顧客や改定時期が遅い契約を含めて、実際の適用期間で売上を集計します。
同じ顧客名でも、請求先が本社、納品先が複数の事業所という形があります。納品拠点の数を顧客社数と呼ぶと、顧客集中を過小に見せることがあります。契約先、請求先、納品先を別の欄で管理し、どの単位で契約が失われる可能性があるかを確認します。一つの事業所の閉鎖と、会社全体での契約打切りでは影響が異なります。売上上位の比率に加え、意思決定の単位が価格判断に必要です。
入金の遅れは、売上の減少と分けて説明する
納品した月の売上が翌月以降に入金される契約では、製造が増えるほど一時的な資金負担が増える場合があります。請求漏れ、支払期日の未到来、顧客からの異議、回収懸念を、単なる未入金としてまとめません。基準日ごとの売掛残高を支払期日と照合し、翌月の入金実績によって裏付けます。売掛金の価値と、事業に必要な運転資金を分けるためにも、この分類が役立ちます。
現金払いの店頭販売と月締めの法人配送を混ぜると、平均の入金日数が実態を隠すことがあります。受注が増えた部門がどちらなのかによって、必要な現金は変わります。新しい大型顧客を取れば売上が伸びるという説明には、仕入れの支払、給与、配送費を先に負担できるかという確認を添えます。売上成長と資金不足が同時に起きる可能性を、買い手の資金計画と合わせて検討します。
当センターの見解では、台帳を整える価値は、すべての差をゼロに見せることにはありません。差が出たときに、誰がどの資料へ戻れば説明できるかを明らかにする点にあります。社長の記憶で調整した数字より、差異の理由を記した数字の方が、承継後の担当者に役立ちます。最初は主要顧客と代表的な営業日から始め、例外の多い日も含めて範囲を広げてください。
5.献立と作業の再現性を、継続できる採算へ変える
弁当の価値を「味がよい」「地域で評判がある」と説明するだけでは、買い手が利益を見込む根拠として足りません。その品質をどの食材、工程、人員、時間で再現できるかが必要です。反対に、レシピを文書化しただけでブランド価値が価格へ上乗せされるわけでもありません。顧客が何を評価して継続購入しているのか、その価値を承継後も提供する費用はいくらかを接続します。
標準原価は、購入量と提供量の間を説明する
仕入れ単価に、弁当に盛り付ける重量を掛けるだけでは原価を求められない食材があります。下処理による除去、加熱や吸水による重量変化、規格外の発生、仕込みの残りがあるためです。原材料の購入単位、使用量、出来上がり量、提供数をつなぎ、どの段階で歩留りを測っているかを決めます。生米の重量と炊飯後の重量を同じ単価で比べるような計算を避けます。
ただし、一日の数値をそのまま一年へ広げることも適切ではありません。献立、仕入れ規格、設備の稼働条件によって歩留りが変わります。代表的な献立と数量帯を選び、実測した日付や条件を残します。買い手へ示す標準値には、実績を確認した部分と、これから検証する部分を分けて記載します。原価改善を見込む場合には、安価な仕入れ先の候補だけでなく、必要規格を継続的に調達できるかを確認します。
米や油、肉、野菜、容器の仕入条件は、購入単価以外にも影響を受けます。最低発注量、納品頻度、配送費、支払サイト、返品条件が変われば、在庫や資金負担が動きます。共同購買による値下げを提案する買い手には、自社の使用規格と納品条件を示し、実際に適用できる部分を尋ねます。買い手グループの標準価格を、自社の全仕入れへ一律に掛けないことが重要です。
一食当たりの利益と、時間帯の制約を一緒に見る
平均の一食粗利が高い商品でも、限られた時間に人手を集中させるなら、全体の利益を圧迫することがあります。多種類の盛付けを要する仕出し弁当が、法人向けの定期配送と同じ時間帯に重なる場合が一例です。販売価格と食材費だけで注文を選ぶのではなく、包装、検品、積込みまでに必要な時間を含めて確認します。製造設備に余裕があっても、積込み場所や車両の出発時刻が上限になることがあります。
共通費の配賦も、目的に応じて分けて使います。会社全体の収益を見る配賦表と、追加注文を受けるか判断するための追加費用の表は、同じものではありません。固定費を含む平均原価だけで追加受注を断るのも、追加の食材費しか見ずに人員増を見落とすのも避けます。どの数量までは現行体制で対応でき、どこからシフト、機器、車両が増えるかを段階的に示すと、成長計画が具体的になります。
売却時の利益をよく見せるために、経営者や家族の長時間労働を無償とする計算は続けられません。後任が同じ働き方をできるとは限らないためです。社員として雇用するのか、外部へ委託するのか、管理職を置くのかで費用が変わります。本記事の第8章では、すでに計上した報酬と代替費用の差を補正します。現在の費用をいったんすべて加算し、後任の費用を入れ忘れる計算は行いません。
値上げの成果は、改定を受け入れた注文で確かめる
価格改定を通知した件数と、改定価格で継続購入された件数は異なります。通知日、適用開始日、改定後の数量、値引きや商品変更の有無を追い、実際の売上と照合します。数量が減っても利益が改善する場合があり、売上が増えても原価の上昇に追いつかない場合があります。平均単価だけを伸ばした予測ではなく、顧客ごとの改定が利益へ及ぼした結果を示します。
新価格を受け入れた顧客と、契約更新まで旧価格が続く顧客を混ぜて、翌月から全体の利益が改善するように説明しないことも大切です。契約上の再交渉時期が決まっている取引では、その日程を計画へ反映します。将来の改定は、合意済み、交渉中、提案前に区分してください。買い手は、それぞれの確度に応じて収益計画を検討できます。
レシピと顧客の関係を引き継ぐ
看板商品を守る場合でも、どの材料も永久に変えないという約束は現実的でないことがあります。季節、供給不足、規格変更へ対応するため、変更を認める条件と品質確認の方法が必要です。原材料の選定権、レシピや写真の権利、外部開発者との契約、ブランド名称の使用条件も確認します。データが社内にあることと、それを自由に譲渡・利用できることは分けて考えます。
顧客の要望に合わせた特注対応は、受注継続の理由になる一方、担当者だけが知る作業になりやすい部分です。ご飯の量、提供時間、容器の回収、発注変更の窓口など、継続に関わる条件を整理します。医療・介護に関わる食事など個別配慮がある場合は、提供範囲と責任を専門職・契約担当へ確認し、一般の弁当と同じ品質説明で扱いません。業態ごとの条件を明らかにすることが、値付けの前提です。
当センターは、原価表を価格交渉のためだけの資料にしないことを勧めます。承継後の担当者が、どの商品をどの条件で受注してよいか判断できる資料にすることが重要です。買い手から改善案が出たら、味や品質、納期への影響、必要投資、検証期間を添えて比べます。利益が増えるという結論だけでなく、その利益を実際に得るまでに必要な仕事を確認してください。
6.配送の時間制約を、増産余地と投資額へつなぐ
弁当の配送は、製造が終わった後に考える付帯作業ではありません。約束した時刻に、定めた品質で食事を渡すところまでが商品です。厨房に余力があっても、既存ルートの納品時刻が重なれば、受けられる注文は限られます。弁当M&Aで増産の可能性を説明するときは、調理能力と配送能力を一枚の時間表に載せます。平均的な一日だけでなく、注文が集中する日も対象にします。
最後の納品時刻から、厨房の作業を逆算する
まず確認するのは、顧客が食事を必要とする時刻です。そこから受付、荷下ろし、構内移動、移動時間、積込み、盛付完了を順に戻します。地図上で近い納品先でも、入館手続や受取場所までの移動に時間がかかる場合があります。その時間を省いた配送計画は、机上では成立しても実際には遅れます。オーナーが日々の判断で吸収している余裕を、計画上から消さないようにします。
食品ごとの保管や配送条件も、時間表の前提です。厚生労働省掲載の仕出し弁当の手引書は、食材の受入れから加熱、冷却、盛付、保管、配送までを連続した工程として扱っています。すべての弁当に共通の消費期限や許容配送時間があるとは考えず、自社の商品と工程に合う管理条件を確かめます。仕出し弁当の衛生管理手引書。
たとえば炊飯設備を増やしても、冷却する場所や盛付台が変わらなければ、出発を早められない場合があります。先に大量調理して待たせる案は、保管条件の検証を伴います。買い手が示した増産計画には、各工程の完了時刻と製品の滞留場所を入れます。数量の上積みが、衛生管理や既存納品時刻を崩さずにできるかを確認するためです。
配送料の平均ではなく、便が増える境目を見る
配送原価を食数で割ると、食数を増やすほど費用が下がるように見えます。しかし、車両や担当者が一つの便で処理できる範囲を超えると、費用は段階的に増えます。既存の納品先へ少量追加する注文と、遠い場所へ新たに届ける注文を同じ追加原価で計算してはいけません。新しい注文によって別便や別勤務が必要になる地点を確認します。
ルートを統合する案では、両社の納品時刻を重ねて見ます。同じ地域を走っていても、どちらも昼前の同じ時間に納品が集中していれば、一台へまとめられるとは限りません。回収容器を使う事業では、午後の回収や洗浄場所も必要です。往路の走行距離が減るだけでは、車両や人員を減らせる根拠になりません。再配置後の勤務全体が成立することを確かめます。
また、遠い顧客の売上だけを見て撤退を決めると、その途中にある小口顧客への配送費が増えることがあります。個々の顧客と、ルート全体の採算を併せて比較します。買い手には、現行便を維持する場合、顧客と納品条件を調整する場合、便を追加する場合を分けて示します。ルート表の準備は、配送ルートと日配食数の確認方法も参照できます。
現状の不足と、拡大のための投資を分ける
売却前には、車両や保冷設備の一覧に、現在の注文を続けるために必要な更新を書き加えます。故障が続く設備と、余力を増やすために希望している設備は区別します。現在の納品品質を維持するための修繕を、すべて将来の成長投資と呼ぶと、買い手との認識がずれます。何を直さないと既存注文に支障が出るのかを具体化します。
一方、買い手が広域配送を目指すための増車や、新拠点の開設は、現在の会社に欠陥があることを意味しません。買い手固有の拡大案として扱います。同じ設備について、既存の更新負担と成長投資の両方を重複して見積もっていないかも確認します。見積書には用途と対象工程を付け、売却条件のどこに反映するかを話し合います。
当センターの見解では、「設備に空きがある」という説明より、「この時間帯なら、この条件の注文を追加できる」という説明の方が、買い手の判断に役立ちます。新規受注に必要な人数や資機材が明確になり、既存利益と増産後の利益を分けて考えられるためです。未受注の注文を確定売上として扱わず、実現に必要な条件を添えた計画として示します。
代替便を、日常便とは別に評価する
車両故障や欠員への備えは、予備車の台数だけでは測れません。誰がその車を運転し、どの積込み場所から出発し、既存の予定をどう組み替えるかまで確認します。外部への配送委託を想定する場合も、通常の契約だけで急な便を確保できるとは限りません。対応できる曜日、締切、保冷条件、追加料金を確かめ、利用実績と契約上の可能性を分けて説明します。
従来はオーナーが自家用車で不足を補っていたなら、その負担も引継ぎの論点です。担当者が退任した後の代替方法を、勤務時間や車両の使用条件と一緒に検討します。長年遅配が少ないという実績は価値がありますが、それが無理な兼務によって支えられていないかを見る必要があります。無理を残したまま食数を増やす計画は、承継直後の安定を損ねかねません。
買い手と配送条件を比べる際は、平常時の低コストだけで結論を出さず、代替体制を維持する費用も確認します。予備要員や予備設備のすべてを余剰とみなして削れば、受注を守る余裕まで失います。どの程度の中断を防ぐために何を備えているかが分かれば、その費用を事業継続に必要なものとして説明できます。
7.公開M&A事例から、引き継ぐ収益と運営範囲を読み解く
同じ食の事業でも、譲渡する対象はさまざまです。会社の全株式を取得する取引もあります。経営を続けながら出資を受ける選択もあります。既存株主の一部が交代する場合もあります。
ここでは、公開された三つの取引を比較します。給食向け食品卸、冷凍弁当の定期宅配、野菜加工の事例です。いずれも当センターの支援実績を示すものではありません。公表事実を踏まえ、弁当事業を譲渡する側の判断を考えます。
三つの事例は「何を渡すか」が違う
| 事例 | 公表された対象 | 弁当事業への示唆 | 確認できないこと |
|---|---|---|---|
| A:給食向け食品卸 | 対象会社の全株式。傘下の惣菜向け卸会社もグループ化 | 仕入れから厨房への供給機能を評価する | 取得価格と比較可能な評価倍率 |
| B:冷凍弁当の定期宅配 | 食品メーカーなどとの資本業務提携 | 販売と製造に必要な機能を別々に見極める | 全社売却や経営権移転の有無、出資比率 |
| C:野菜加工・冷凍惣菜 | 官民ファンド側から事業パートナーへの株式譲渡 | 既存の取引関係と株主交代を区別する | 取得価格、取得株数、取得前後の比率 |
AとCは、弁当の完成品を毎日届ける会社そのものではありません。厨房を支える食品供給側の事例です。また、Bを全株式売却の事例として扱うこともできません。取引の違いを残すことで、自社に必要な相手の機能が見えます。
事例A:給食向けの食品卸を会社ごと取得
公表事実。食品卸会社は2021年4月1日に契約締結を公表しました。取得対象は、給食向け食品卸会社の全株式です。対象会社が持つ惣菜向け卸の子会社もグループに加わります。発表時の取得予定日は4月12日でした。
その後の決算短信で、4月12日の取得完了を確認できます。現金を対価とし、取得した議決権比率は100%です。初回発表と決算短信の両方で、取得価格は非開示でした。のれんや取得費用を、株式の価格に置き換えることはできません。
買い手は、給食分野への参入を取得目的に挙げています。中食・惣菜向けの販売拡大も掲げました。これらは公表された目的です。買収によって利益が必ず増えたという意味ではありません。株式取得契約の公表資料と、決算短信の企業結合注記で確認できます。
当センターの見解:調達力を厨房の実務へ落とす
弁当M&Aで食品卸を候補に考えるなら、仕入単価だけを見ません。望む食材が、必要な規格と時間で届くかを確かめます。肉の厚みや野菜のカット寸法が変わると、加熱や盛付けの作業も変わります。
安い原料へ変更できても、選別や下処理が増える場合があります。厨房の作業時間まで含めなければ、調達の効果は分かりません。発注ロットが大きくなると、冷蔵庫の容量や廃棄量にも影響します。
そこで、オーナーは主力献立の仕様書を用意します。納品曜日、締切時刻、最低発注量もまとめます。欠品時に代替品を承認する担当者まで示します。通常の発注と、早朝の不足分を補う発注は分けて説明します。
この整理があれば、買い手の供給網と自社の調理工程を比べられます。「大量に仕入れれば安くなる」という期待が、実行できる計画へ近づきます。必要な小口配送が残るなら、その費用も提案に含めてもらいます。
事例B:冷凍弁当の定期宅配を資本提携で広げる
公表事実。冷凍弁当事業者は2022年4月11日に提携を発表しました。相手は食品メーカーと、法人顧客網を持つ企業です。対象会社は、両社との資本業務提携契約を締結したとしています。
食品メーカー側も、同日付で出資を公表しました。こちらに記載された出資日は2022年1月7日です。4月11日は発表日であり、同社の出資実行日とは異なります。もう一方の相手の実行日まで同じとはいえません。
対象会社は調達、製造、冷凍物流の連携を掲げました。法人向けの販売網を活用する計画も示しています。ただし、確認した発表に出資額や持分比率はありません。全株式を売却した取引とは確認できません。冷凍弁当事業者の提携発表と、食品メーカーの出資発表が一次資料です。
当センターの見解:経営を譲る目的と成長投資を分ける
この事例から考えたいのは、資本を迎える目的です。経営を続けるために機能を補いたいのか。株式を譲り、オーナーの負担を減らしたいのか。この二つは、同じ提案書であっても結果が異なります。
新たな出資金が会社へ入る構成と、株主が株式対価を受け取る構成も別です。名称が資本提携であっても、お金の行き先を確認します。今回の公開情報だけで、既存株主の換金を推測してはいけません。
定期宅配には、受注の継続と発送の継続があります。登録された利用者が多くても、毎回注文するとは限りません。休止や配送間隔の変更を含め、実際に発送した食数を示します。新規獲得の売上と、継続注文の売上も分けます。
法人販売を増やすなら、請求先や回収条件も変わり得ます。個人向けの注文画面が、そのまま法人用に使えるとは限りません。配送先ごとの納品証明や一括請求が必要かを調べます。厨房以外の仕事を担える相手かも確認します。
冷凍品の増産計画は、保管と出荷までつなぐ
冷凍弁当の生産能力は、調理数だけでは決まりません。冷却・凍結、箱詰め、保管、集荷の工程が続きます。調理設備を増やしても、別工程に余裕がなければ発送数は増やせません。
当センターは、候補企業の提案を工程ごとに確認します。相手の冷凍庫を使う場合は、保管料だけでなく移送費も見ます。追加便の集荷締切が早ければ、製造時間を前倒しする負担も生じます。
販売促進の計画にも、出荷側の確認を合わせます。注文が集中する週の製造体制を示してもらいます。欠品時の代替献立や、顧客への連絡方法も決めます。受注を増やす力と、約束どおり届ける力を組み合わせます。
事例C:地域野菜の加工会社で株主が交代
公表事実。冷凍惣菜メーカーは2021年3月31日に株式取得を発表しました。対象は、茨城県に工場を持つ農業六次産業化の会社です。官民ファンドから株式の譲渡を受けたと公表しています。
対象会社は以前から、取得側の技術や販路を活用していました。国産野菜の利用拡大を目指す関係です。このため、全く取引のない相手との組合せとは異なります。弁当の食材・おかず供給側に位置する事例です。
発表は取得済みの記述ですが、個別の実行日は示していません。取得価格、株数、取得前後の比率も記載されていません。全株式の取得や、創業者の引退とは断定できません。冷凍惣菜メーカーの株式取得発表で、確認できる範囲を区切っています。
当センターの見解:取引先だからこそ条件を言葉にする
弁当M&Aの候補は、同じ業態の会社に限りません。食材の供給や販路の提供を通じ、事業を理解する相手も候補になります。日常の取引で培った理解は、品質や製造工程の説明に役立ちます。
一方、取引先として気が合うことと、株主として合意できることは別です。誰が設備投資を決めるのか。従来の外部顧客への販売を続けるのか。グループ向けの供給を優先するのか。資本関係が変わる前に、運営方針を確かめます。
食材の仕入先が取得する場合も、価格決定の方法は必要です。従来の仕入単価を固定すればよいとは限りません。天候で原料事情が変われば、規格や歩留まりも変動します。価格改定と献立変更の協議手順を残します。
また、農産物の名前だけでは供給の安定性を説明できません。収穫期、選別、一次加工、冷凍保管を分けます。不作時に誰が代替調達を判断するかも示します。おかずの供給が止まらない運営を、候補企業と一緒に検討します。
公開事例を自社の判断に変える三つの問い
最初の問いは、株式と事業のどちらを譲るのかです。次は、自分が経営にどこまで残るかです。最後は、相手が担う機能によって日々の仕事がどう変わるかです。三つを分けると、候補企業への説明が具体的になります。
公開事例の規模や印象から、自社の倍率は決まりません。今回は取得価格や比較可能な利益がそろっていません。したがって、事例から弁当会社の相場を逆算しません。自社の利益と価格の検討は、評価の章で整理します。
8.食材・人員・設備の負担を反映した正常利益を作る
受注と出荷を照合できたら、その仕事を次の経営者が続けるための費用を積み上げます。過去の営業利益が、そのまま承継後の利益になるとは限りません。オーナーの無償に近い働き方や、仕入条件の変化が数字に残っているためです。弁当M&Aの正常利益は、良かった月を選んで年換算する数字ではありません。同じ販売量と仕事の内容を維持した場合に、必要な支出を負担した後で残る利益として説明します。
工場から販売先への社内振替を、会社の利益へ重ねない
一つの厨房で法人配送と店頭販売の商品を作る会社では、製造部門が販売部門へ商品を渡す際に、社内売上を付けることがあります。この管理自体には意味があります。ただし、会社を評価するときには、顧客への外部売上と社内売上を区別します。工場の利益、店舗の利益、配送の利益をそのまま足すと、同じ弁当から生じる利益を複数回数えるおそれがあります。どこまでの原価が各部門へ入っているかを、計算前に確認します。
以下は、自社調理拠点と販売・配送を持つ株式会社の仮定です。工場と店舗の建物は借りています。部門ごとの数字には食材、包装、製造、配送、店舗人件費、通常賃料などを反映します。共通厨房の費用も、作業や利用の実態に沿って配賦済みとします。本部費はこの後で引くため、部門値には含めません。食数を照合する前章の考え方を踏まえた説明用モデルであり、特定会社の決算や実際の成約価格ではありません。
| 計算対象 | 金額 | 確認する範囲 |
|---|---|---|
| 法人向け定期配送 | 3,120 | 製造費と定期配送に必要な費用を含めた部門利益 |
| 店頭持帰り販売 | 1,460 | 厨房配賦、販売人員、店舗賃料等を反映 |
| 予約仕出し | 990 | 注文対応、個別包装、配送等を反映 |
| 部門合計 | 5,570 | 工場の利益を別に足さない |
| 本部共通費 | −950 | 経営者報酬、経理、全体管理等 |
| 会社の簡易EBITDA | 4,620 | 営業利益3,680+減価償却940と一致 |
EBITDAは、ここでは営業利益へ減価償却費を戻した償却前利益です。設備代金を支払う必要がないという意味ではありません。また、粗利とは費用の範囲が違います。食材と包装だけを引いた金額には、盛付や配送などの費用がまだ残っています。部門資料の見出しが「利益」であっても、何を引いた後なのかを確認してください。会社全体の決算と一致する位置を一つ作り、そこから承継に必要な補正を進めます。
米や食材の価格改定は、仕入と販売の両方で差を測る
原価の補正では、仕入単価だけを新しくして終わりにしません。購入量と使用量が異なるほか、献立構成や一食の盛付量も変わるためです。まず、同じ販売数量と献立で比べます。そのうえで、使用可能な食材が何食分になったかを確認します。炊飯前の米の重さと炊き上がり重量を同じ単位として扱ったり、仕込みの端材と売れ残りを一つの廃棄率へ押し込んだりすると、補正すべき費用が見えなくなります。
本モデルでは、基準日時点の仕入条件を年換算すると、決算平均に比べて食材費が340万円増えるとします。一方、顧客と合意済みの販売価格改定による効果は60万円です。数量と構成をそろえた差額は280万円となり、利益から引きます。米価が今後下がる期待や、これから申し入れる値上げは含めません。新しい価格で注文が続くか不明なら、未確認の部分を残した別の予測として管理します。
この280万円は、過去の帳簿を間違いとする修正ではありません。決算の平均条件から、承継時点の継続条件へ置き換える調整です。既に最新仕入単価を使った月次利益を出しているなら、同じ増加をもう一度引く必要はありません。期間、数量、仕入単価、顧客単価の四つを調整表に残すと、買い手がどの前提に異なる見方をしているか分かります。担当者の感覚だけで一律に原価率を上乗せする方法は避けます。
価格交渉の環境も確認します。農林水産省は、食品製造業・小売業の適正取引推進ガイドラインを公表しています。また、食品等の取引適正化の制度では、費用を示した協議等への対応が求められます。ただし、協議の制度があることと、希望単価への変更が確定していることは別です。評価資料には、交渉の予定より、合意内容と適用日を優先して反映します。
経営者の交代費と、包装・配送を動かす費用を分ける
経営者の仕事を引き継ぐ費用は、本人の報酬を丸ごと消して計算しません。本部共通費950万円には、現在の経営者報酬320万円が入っているとします。後任が仕入交渉や全体調整などを担当する年間総費用は710万円という仮定です。既に負担している320万円を差し引き、不足する390万円だけを追加費用にします。後任の給与だけでなく、会社負担の費用まで含め、現在の報酬と同じ範囲で比較します。
これとは別に、包装作業と配送の通常体制を補います。朝の作業が終わるまで経営者が手伝う、休む人がいる日は別便の担当者が無理をする、といった運用をそのまま無償で続ける前提にはできません。本例では、包装工数の不足130万円と配送体制の不足90万円、合計220万円を控除します。経営責任を担う後任710万円には、これらの現場作業を含めない仮定です。既存人員の費用との差額だけを計上します。
| 項目 | 増減 | 差額の根拠となる仮定 |
|---|---|---|
| 会社の簡易EBITDA | 4,620 | 営業利益3,680+償却940 |
| 経営者交代の追加費用 | −390 | 後任710−既計上報酬320 |
| 食材条件の純増負担 | −280 | 仕入増340−合意済み価格改定60 |
| 包装と配送の体制追加 | −220 | 包装130+配送90 |
| 通常衛生管理と保守の不足 | −150 | 検査・校正70+通常保守80 |
| 正常EBITDA | 3,580 | 同じ販売量を続けるための補正後利益 |
作業時間の不足と、過去に発生した未払賃金は別の問題です。今後必要な人員を年額で利益へ入れても、過去の支払義務が解消するわけではありません。一方、特定の未払額を株式価格から調整したうえで、同じ過去金額を毎年の費用として繰り返し引くのも不適切です。勤務実績、対象期間、既払額、今後の配置計画を分けて整理します。本例の220万円は、承継後の通常運営に必要な追加年額だけです。
通常の衛生費、設備更新、過去の事故負担を混ぜない
衛生管理は、書類があるかどうかだけでは評価できません。担当者が点検し、記録を確かめ、異常時に対応する運用には継続的な費用が掛かります。本モデルの150万円は、通常の検査・校正70万円と予防保守80万円の不足分です。冷却機や炊飯設備そのものを買い替える投資は含みません。保守契約に既に入っている点検や清掃についても、別の管理費として重ねないようにします。
工程の確認には、厚生労働省掲載の仕出し弁当の衛生管理手引書・2025年7月改訂版などを使えます。手引書には対象商品が定められており、すべての持帰り販売へそのまま適用するものではありません。大量調理施設衛生管理マニュアルも、対象規模と施設の実態を確認します。これらの資料は管理項目の根拠であり、本例の費用額を定めた価格表ではありません。
当センターの見解:正常利益を下げる調整にも、交渉を具体化する意味があります。必要な作業と費用が分かれば、買い手は自社で代替できる部分を検討できるためです。ただし、候補先の設備や人材を使った節約は、その会社固有の計画です。今回の3,580万円へ先回りして足しません。独立して続ける利益と、相手が実現したい改善利益を分けることで、価格差の理由を説明しやすくなります。
9.弁当M&Aの評価倍率を、対象業種と資金回収で読む
同じ利益に違う倍率が示されたとき、先に確かめたいのは比較の対象です。工場を持つ製造会社と、調理を外部へ委託する販売会社では、設備更新や必要資金が異なります。法人配送の契約を譲るのか、会社全体を譲るのかでも違います。倍率はこうした条件を一つの数字へまとめたものです。数字だけを取り出して交渉すると、相手が想定している費用や責任の範囲を見失います。
公表される食料品製造業の倍率は、弁当だけの結果ではない
M&A支援機関登録制度の公式分析画面では、2024年度を選択した表示で食料品製造業42件の分布を確認できます。第1四分位は4.7倍、中央値は7.2倍、第3四分位は10.9倍です。食品製造の参考情報ですが、弁当だけを抜き出した集計ではありません。店舗販売や配達中心の事業を、名称に「弁当」があるという理由だけで同じ区分へ入れることもできません。
| 集計区分 | 件数 | 第1四分位 | 中央値 | 第3四分位 |
|---|---|---|---|---|
| 食料品製造業 | 42件 | 4.7倍 | 7.2倍 | 10.9倍 |
| 製造業全体 | 358件 | 3.5倍 | 6.3倍 | 14.7倍 |
| 全業種 | 1,987件 | 3.6倍 | 7.3倍 | 15.5倍 |
集計は登録支援機関からの報告に基づき、同じ案件の重複を避けるため、譲渡する側について報告された案件を使っています。価格や財務情報には任意報告の部分があり、国内の全取引を網羅していません。四分位の間は、成約価格の下限と上限を意味しません。また、食品製造42件は製造業358件の内訳です。二つを別の標本として足し合わせ、より多くの食品案件が確認できたようには扱いません。
公表指標の分母は、営業利益に減価償却費を加える簡易的なEBITDAです。前章の3,580万円には、経営者交代などの独自調整が入っています。分母の性質が異なるまま、統計の中央値を掛ければ正しい価格になるとは言えません。税引後利益を分母とする指標とも区別します。参考倍率を示された際は、どの年度のどの利益を使い、現金と負債をどう扱ったかまで質問すると、比較の土台が整います。
倍率の仮定だけを変え、価格への影響を確かめる
ここでは、正常EBITDAを3,580万円に固定します。倍率だけを2.5倍、3.8倍、5.2倍へ変えた結果が次の表です。いずれも計算を説明するために置いた仮定で、公表統計から推定した弁当会社の相場ではありません。真ん中の3.8倍が標準、5.2倍が優良企業の上限という意味もありません。個別の買い手がこの価格で購入するという予測ではなく、条件の違いが金額に与える影響を見ます。
| 正常EBITDA | 仮定倍率 | 事業価値EV |
|---|---|---|
| 3,580 | 2.5倍 | 8,950 |
| 3,580 | 3.8倍 | 13,604 |
| 3,580 | 5.2倍 | 18,616 |
買い手との面談では、倍率を上げてもらう要望だけで終えません。主要顧客への納品条件、利益を維持する費用、設備更新時期のどれが判断を左右しているかを聞きます。例えば、顧客の価格改定が不明だから低く見ているなら、合意書と適用後の請求が確認材料になります。契約が続くかではなく厨房の更新が論点なら、機器の状態と見積りが必要です。価格に関係する未確定事項を、確認可能な資料へ変えます。
正常利益と倍率の両方へ同じ懸念を入れる場合には、何を別々に表しているかを確認します。既に包装人員の不足を220万円の一部として引いたのに、人員不足という理由だけで同額相当をさらに値引きすると、負担が重なる可能性があります。ただし、費用を入れても採用できる確度が低いなら、残る不確実性は別です。費用そのものと、体制を確保できるかという問題を分けて話します。
設備の価額と、設備を使って稼ぐ価値を足し合わせない
厨房設備や配送車両は、弁当を販売するために必要です。稼働する設備を前提に利益から事業価値を求めているなら、その設備の査定額を追加すればよいとは限りません。同じ資産を、利益を生む仕組みとして一度、売却できる物としてもう一度数えることになるためです。余っていて事業に使わない資産を別に売る場合には、操業への影響と処分費を確認します。必要設備との境界を、資産台帳へ記載します。
一方で、帳簿上の設備価額が小さくても、更新が近ければ多額の資金が必要です。炊飯機、冷却設備、洗浄設備、冷蔵庫、車両を、稼働年数だけで判断しないようにします。故障時に止まる工程、代替生産の可否、交換部品、工事中の休業、搬入条件まで調べます。維持のための更新と増産のための新設を分ければ、現在の利益を保つ投資と、買い手が成長のために選ぶ投資を切り分けられます。
収益を現在の価値へ割り引くDCF法では、将来の事業から得る資金に、税や投資、運転資金の増減を反映します。売上成長だけを増やし、食材の支払や売掛金回収を変えない計画には注意が必要です。複数の見積りを比べる際は、同じ更新投資が将来資金から引かれ、さらに株式価格でも引かれていないかを確認します。逆に、どちらにも入っていなければ、見かけの高値に過ぎない可能性があります。
リースの会計が違う提案を、見かけのEBITDAで比べない
本例は、日本基準で新リース基準を早期適用していない会社を想定します。資産計上した設備金融リースの減価償却240万円は、全体の償却940万円の内数です。これを利益へ戻す一方、実行日に残る元本相当830万円は、次章で株式価格から引きます。金利分を含む将来支払総額ではありません。通常の工場・店舗賃料は営業費用に入れています。会計上の区別はリース取引会計基準第13号を参照します。
リース会計基準第34号は、2027年4月1日以後に開始する年度から適用され、早期適用も可能です。使用権資産とリース負債を認識する会計では、利益の表示と負債の範囲が変わります。通常賃料を償却等へ移した結果、EBITDAが大きくなっても、弁当の収益力が改善したわけではありません。比較する会社や提案書について、会計基準とリースの範囲をそろえます。
当センターの見解:弁当M&Aでは、倍率の高さより「その価格を払った後で、何に資金が必要か」を説明できる提案が比較しやすくなります。資産から考える方法、利益から考える方法、将来資金から考える方法は、答えを都合よく選ぶためのものではありません。異なる答えが出た理由を探すために使います。厨房の更新と顧客の入金条件まで説明できれば、提示額の前提にある事業計画を確認できます。
10.事業価値から株式価格と個人株主の手取りを求める
事業価値13,604万円という仮定の結果は、個人株主へ振り込まれる代金ではありません。会社に残す現金や借入、通常の運転資金を調整して、まず全株式の価格へつなげます。その後、株主自身が支出する費用と税を考えます。対象会社のお金と個人のお金を一つに合算すると、借入返済や過去の取得費を二度引くなどの誤りが起きます。計算表も、会社の残高と個人の受取に分けて読みます。
法人配送の売掛金と短期在庫から、通常運転資金を確かめる
法人向けの定期配送では、毎日納品していても代金回収は月締めになることがあります。その間にも食材や包装、給与の支払は続きます。そこで価格計算では、通常の営業に必要な売掛金や在庫から、通常の仕入債務や未払などを差し引く運転資金を定義します。NWCと呼ばれることもあります。勘定科目だけで一律に決めず、何を含めるかを契約上そろえます。銀行借入や設備金融リースはここへ入れません。
| 営業上の項目 | 合意する基準 | 実行日 |
|---|---|---|
| 回収可能な営業売掛金 | 6,350 | 6,600 |
| 使用・販売可能な通常在庫 | 850 | 830 |
| その他の営業前払等 | 210 | 200 |
| 食材・資材等の仕入債務 | −1,820 | −1,780 |
| 給与・光熱費等の通常未払 | −610 | −620 |
| 通常受注に伴う前受 | −80 | −70 |
| 通常運転資金 | 4,900 | 5,160 |
| 実行日と基準の差 | 5,160−4,900=260を株式価格へ加算 | |
本例では、実行日に基準より260万円多く営業資産を残すため、価格へ加えます。ただし、売掛金を増やせば自由に価格を上げられるわけではありません。回収不能、顧客との相殺、返品や値引きの未処理を除いた残高が前提です。早く請求書を発行しただけで納品が終わっていない売上も、確認が必要です。顧客別の請求と入金をたどり、正常な回収待ちと、未解決の債権を分けます。
在庫も、その日まで使える食材や資材として評価します。廃棄対象の製品や使い道のない専用包装を、購入時の金額で残しておくことはできません。会計上は、棚卸資産の評価に関する会計基準などに照らして、収益性の低下を検討します。本例の830万円は必要な評価を反映済みです。同じ劣化在庫を除いた後、その廃棄額をもう一度債務のように控除しないようにします。
予約仕出しの前金80万円と70万円も、両方の運転資金へ入れています。未提供の注文に関する残高を含めて差額260万円を調整するため、さらに実行日の前受70万円を全額引く設計にはしていません。通常の製造費は正常利益にも反映します。前金の内部精算をしたことによって、顧客へ弁当を届ける義務が消えるわけではありません。どの注文を誰が製造・配送するかは、価格と別に明確にします。
現預金のうち、食材と給与の支払へ残す金額を決める
現預金は、通常運転資金の表から外して別に検討します。本例の利用可能な現預金は5,270万円です。このうち、操業を継続するため2,750万円を会社へ残す条件とします。したがって、事業価値へ加える余剰現金は2,520万円です。2,750万円は法律が定める最低額や、弁当業界に共通の金額ではありません。食材、給与、賃料等の支払日と、法人顧客の回収日を並べた資金計画を基に合意する仮定です。
運転資金と必要現金を両方見るのは、同じ支出を二度負担させるためではありません。運転資金は引き渡す営業債権債務等の残高をそろえる仕組みです。必要現金は、その残高が実際に入出金されるまで営業を続けるための手元資金です。本例は必要現金を含む事業を評価し、余剰だけを加える価格定義です。買い手が別の方式を使うなら、最低現金をどこで評価しているかを確認し、計算全体を合わせます。
拘束されて使えない預金や営業敷金を、自由な現金へ混ぜないことも必要です。また、決済前に会社の現金で銀行借入を返せば、現金と借入の両方が減ります。返済額だけを負債から消し、現金残高を返済前のまま残す計算にはできません。配当、設備代金の支払、前金の受領も、基準日から実行日までの残高を変えます。何をいつ行った数字かをそろえることが、提示価格の検証に直結します。
事業価値へ残高調整を加え、全株式の対価へつなぐ
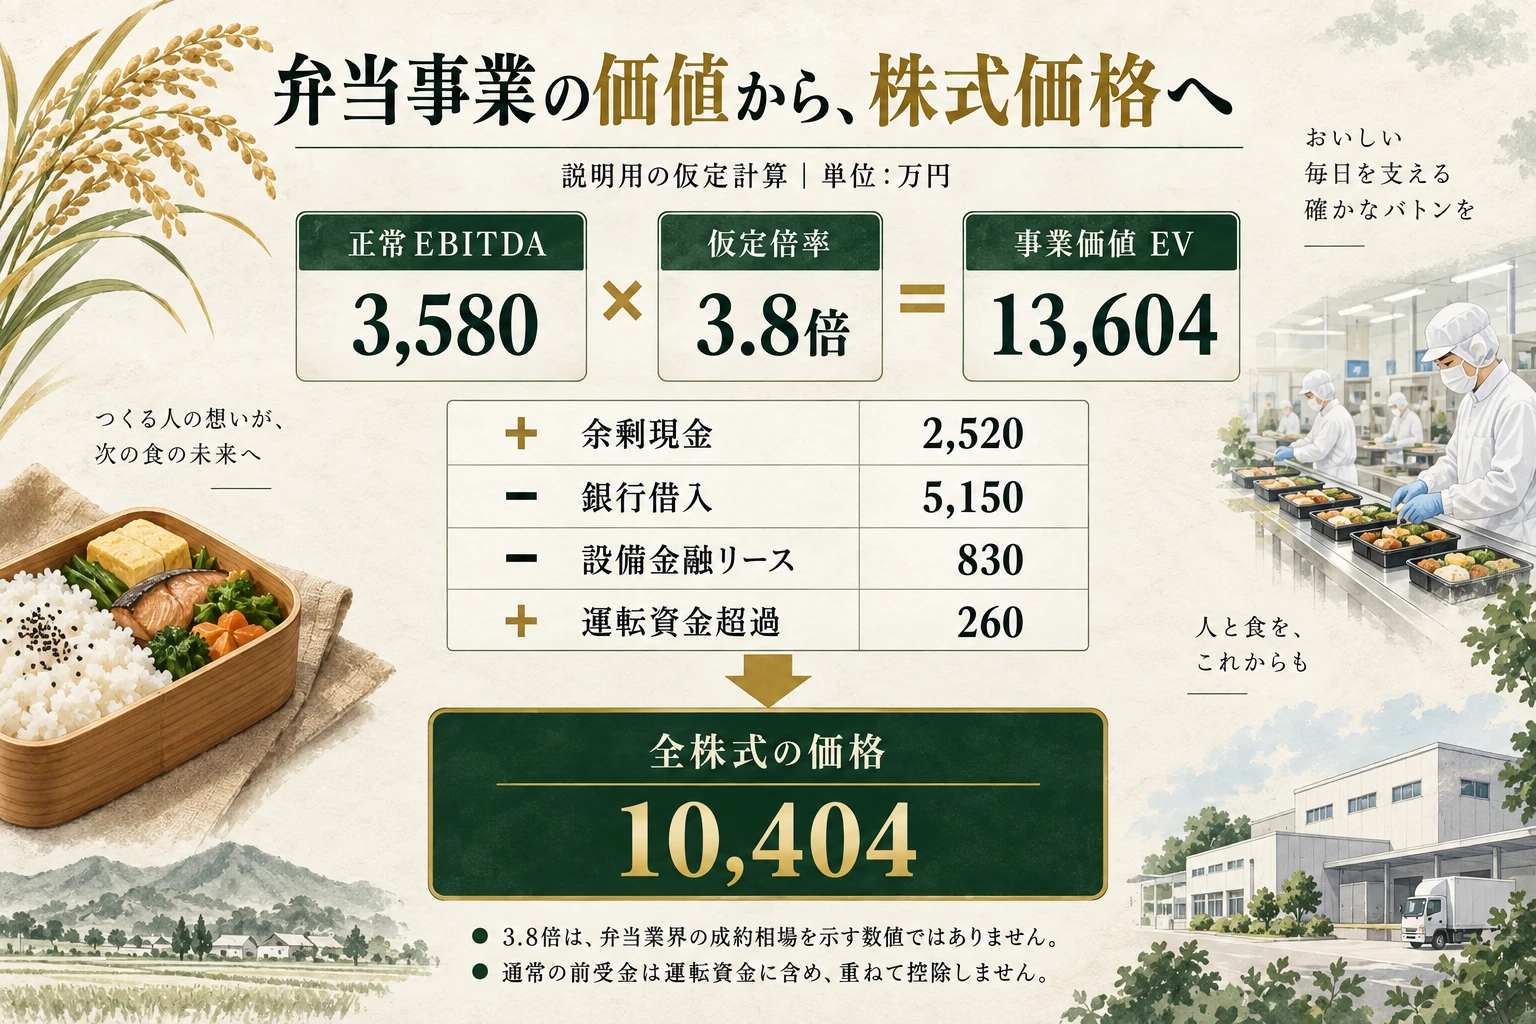
中央の仮定では、正常EBITDA3,580万円に3.8倍を掛けた事業価値は13,604万円です。余剰現金2,520万円を加え、銀行借入5,150万円と設備金融リース元本830万円を引きます。さらに運転資金の超過260万円を加えると、全株式の価格は10,404万円となります。この830万円は、次年度分も含む実行日時点の元本残高です。運転資金では流動部分も除外しているため、一度だけ価格へ反映します。
| 項目 | 加減する金額 |
|---|---|
| 事業価値EV | 13,604 |
| 必要操業資金を除く余剰現金 | +2,520 |
| 銀行借入 | −5,150 |
| 設備金融リース元本 | −830 |
| 通常運転資金の超過 | +260 |
| 全株式の価格 | 10,404 |
通常の将来賃料は、既に利益を求めるときに負担しています。このモデルへ残期間の家賃総額をさらに負債として足しません。ただし、中途解約や原状回復など、営業継続の賃料とは異なる負担が確認されれば、別に検討します。過去の食中毒や回収、未払賃金の金額も本例には置いていません。実際に存在する場合は、対象期間と責任主体を特定し、価格調整、補償、代金留保で同じ負担を重ねて扱わないようにします。
保険があるという説明だけで、過去の事故負担をゼロにはできません。補償の対象、免責、保険金支払の条件や時期を確認する必要があります。一方、将来起こり得る事故を根拠なく金額化し、通常衛生費とは別に一律控除する方法も説明不足です。判明した事実、まだ調査中の範囲、将来の管理体制を分けます。衛生管理の改善を支える費用と、過去の具体的な責任を別の行にすることで、交渉する条件を絞れます。
個人株主の税と今回残る現金を、取得費から区別する
ここからは、日本国内に居住する個人株主が、非上場会社の全株式を現金で売る例です。会社自身が工場や弁当事業を譲る場合の税計算ではありません。個人株主の過去の株式取得費を1,060万円、今回の外部専門家等への支出を270万円と仮定します。270万円は当センターの仲介報酬でも、一般的な費用相場でもありません。本計算では全額が株式譲渡所得から控除できる支出とし、実際には依頼主体と業務内容を確認します。
国税庁の株式等譲渡課税の説明に基づき、一般株式等の譲渡所得を分けて計算します。本例の課税対象は10,404−1,060−270=9,074万円です。所得税15%、住民税5%に加え、所得税に対する復興特別所得税を考慮した20.315%を使います。個別の損失や特例、申告時の端数処理等を入れない概算です。会社の売上や営業利益へ、この税率を直接掛けるものではありません。
| 計算 | 金額 |
|---|---|
| 現金で受け取る全株式対価 | 1億404万円 |
| 課税対象の譲渡益 | 9,074万円 |
| 譲渡益×20.315%の概算税 | 1,843万3,831円 |
| 今回支払う外部費用 | 270万円 |
| 対価−今回費用−概算税 | 8,290万6,169円 |
取得費1,060万円は、過去に支出した金額です。税額を求めるためには差し引きますが、今回の口座に残る現金から再度引くものではありません。今回残る現金は、対価10,404万円から現在の支出270万円と概算税1,843万3,831円を引いた結果です。取得時からの投資損益を知りたい場合は別に計算します。譲渡後の生活資金を考える表と、過去の投資成績を測る表を混同しないようにします。
当センターの見解:提示価格を受け取るときは、事業価値、全株式対価、個人株主の手元現金のどれを示すのか確認してください。分割払いや条件付きの追加対価があるなら、最大額と実行日に受け取る額も分けます。さらに、株式を譲っただけで個人保証が消えるわけではありません。現金の計算に加えて、保証解除や残る勤務の条件を並べることで、オーナーが比較したい実際の負担が見えてきます。
11.営業許可・衛生・表示・雇用の承継条件を確認する
弁当事業の承継では、厨房の鍵を渡した日と、すべての運営条件が整う日が一致するとは限りません。営業する法人、調理する施設、食品衛生責任者、雇用する人がどう変わるかを先に整理します。許可の手続が進められても、契約や雇用が当然に移るわけではありません。譲渡の方式と現場の変更内容を合わせ、担当行政機関や専門家へ具体的に相談します。
営業許可の承継は、譲渡する営業の範囲を先に確かめる
2023年12月13日から、食品衛生法の許可・届出に係る営業は、事業譲渡による地位承継の制度を利用できるようになりました。対象となる場合、譲受人は譲渡を証する書類を添え、遅滞なく保健所へ届け出ます。新規許可の取り直しが不要となる範囲でも、衛生管理の責任や保健所による確認は残ります。営業の事業譲渡手続に関する案内。
東京都の案内は、許可・届出に関する営業の全部を譲渡する場合が対象であり、一部の厨房区画などの譲渡には適用されないと説明しています。ここでいう全部は、会社全体を必ず譲るという意味ではありません。対象の営業単位が重要です。工場の一部だけを切り出す案では、図面と譲渡範囲を示し、承継手続を使えるか事前に確認します。営業許可・届出の地位承継の留意点。
株式譲渡で営業する法人が変わらない場合は、事業譲渡による営業者の変更と区別します。ただし、代表者などの変更に必要な届出は確認します。工場移転、厨房改造、製造品目の追加を同時に進めるなら、現在の許可で変更後の事業を行えるかも別に確認します。譲渡契約では、手続の担当者、必要書類の用意、引渡しまでに整える事項を明確にします。
施設向け給食は、委託契約と営業者を照合する
施設の設置者や管理者による給食施設の届出と、外部の調理受託事業者の営業許可は別の論点です。厚生労働省の通知は、調理業務を外部へ委託する場合、施設の調理場を使うかどうかにかかわらず、受託事業者に通常の営業と同様の飲食店営業許可が必要であると説明しています。施設側の書類があることだけで、自社側の手続まで整っているとは判断しません。集団給食施設の食品衛生法上の取扱い。
実務では、契約書に書かれた業務と、現場で行う調理・配膳・食材購入の分担を照合します。施設の所有者、委託者、許可名義人が異なる場合は、それぞれが何に同意する必要があるかを整理します。買い手が自社厨房へ調理を集約する提案も、既存の委託契約や提供条件の範囲で可能かを確認してから評価します。
衛生管理は、引継ぎ後も記録を作れることが条件になる
HACCPに沿った衛生管理は2021年6月に完全施行されています。対象となる小規模営業者等は、手引書を参考に計画を作り、従業員へ周知し、実施状況を記録・保存して見直す運用が基本です。帳票が保管されているだけでなく、現在の製品や工程と合っているかを確認します。HACCPの考え方を取り入れた衛生管理。
買い手へ渡す際には、記録が欠けた日や逸脱があった日の対応も説明します。正常な日の帳票だけでは、異常時の出荷判断を再現できません。食品衛生責任者の継続や交代も決め、欠勤時に誰が確認するかを整理します。設備や帳票の詳細な点検は、弁当工場の設備・衛生管理を確認するDDを参照し、本件では引渡し後の実行者まで特定します。
アレルゲン表示は、古い項目表を引き継がない
2026年4月1日、カシューナッツが表示義務のある特定原材料へ追加され、二年間の経過措置が設けられました。ピスタチオも表示を推奨する対象へ追加されています。従来の項目数を記した一覧が残っている場合は、現行制度と照合します。容器包装された加工食品と、包装しない対面提供などの適用は区別し、個別の商品と売り方に応じて確認します。2026年4月の食物アレルギー表示制度の改正。
承継準備では、レシピ、食材規格書、表示データの版を対応させます。仕入先を統合して同じ名称の調味料へ切り替えても、原材料の構成が同じとは限りません。買い手の購買担当が変更を決めた際に、誰が表示と製造指示を確認するかを決めます。未確認の代替食材を使わない判断や、出荷を止める権限も、日常の受注対応と同じ重要度で引き継ぎます。
雇用の移転と、実際に働ける勤務を両方確認する
事業譲渡で労働契約を移す際は、従業員本人の個別承諾が必要です。2026年5月25日適用の改正後指針も、譲受会社の概要、業務や就業場所などを説明し、真意による承諾を得るための協議を重視しています。株式譲渡では法人としての雇用主は変わりませんが、勤務場所や労働条件の変更を自由にできる意味ではありません。事業譲渡時の労働契約承継に関する指針。
早朝調理と配送を兼務する人は、引継ぎ後の勤務全体を確認します。自社商品の配送でも、主として自動車運転に従事する雇用ドライバーには改善基準告示が適用され得ます。自社配送だから対象外とは判断せず、実際の業務配分を確認します。人数の承継だけでなく、始業、休憩、終業と代替要員まで成立して初めて、翌日の製造・配送体制を説明できます。運転者の労働時間等の基準と対象範囲。
12.買い手の提示額を、実現条件と残る仕事で比較する
複数の提案を受けたら、最初に比較の土台をそろえます。株式の全てを譲る提案なのか。工場や配送事業だけを譲る提案なのか。対象が違うまま金額を並べると、何が有利なのか分からなくなります。
弁当M&Aでは、価格と運営の条件が結び付きます。オーナーの調理参加を続ける前提かもしれません。取引先の契約更新が条件の場合もあります。提示額を、引継ぎ後に必要な仕事と一組で読みます。
同じ範囲、同じ時点の提案へそろえる
会社に残す現預金や、引き継ぐ借入を確認します。厨房の土地建物が個人所有なら、その扱いも別に書きます。株式だけを譲って建物を貸す案と、不動産も譲る案は分けます。
設備の修繕や車両更新を誰が負担するかも重要です。提示額が高くても、決済前の大きな支出を求める場合があります。見積書と支払時期を確認し、株主が受け取る対価との関係を整理します。
| 比較項目 | 書面に残したい内容 |
|---|---|
| 譲渡対象 | 株式、事業、設備、在庫、不動産、使用する名称の範囲 |
| 代金の受取条件 | 決済時に支払う額、留保する額、後日払いの条件 |
| 決済前の支出 | 修繕、採用、在庫整理、契約更新の担当と負担 |
| 経営者の役割 | 残る期間、勤務日、権限、報酬、終了条件 |
| 運営の前提 | 主要顧客、厨房、配送、食材供給、現場責任者の継続条件 |
| 実行の確かさ | 資金調達、社内承認、必要な同意と期限 |
買い手が得意な仕事と、必要な仕事を照らす
同業の弁当会社なら、厨房や配送の経験を期待できます。ただし、双方の繁忙時刻が重なることもあります。近隣に工場があるだけで、応援体制ができるとは限りません。休日や早朝を含め、人を動かせるかを確かめます。
食品メーカーは、製造や調達を強みにする場合があります。一方で、細かな当日変更や訪問先の対応に慣れているとは限りません。大きなロットの生産方式を、そのまま地域配食へ当てはめないかを見ます。
給食や介護の周辺企業なら、法人や施設との接点が役立つ可能性があります。ただし、既存の契約主体や請求方法は別に確認します。利用者との接点があることだけで、弁当の注文を移せるとは考えません。
投資会社は、経営人材や投資資金を提供する案もあります。その場合は、厨房や配送を実際に指揮する人を確認します。投資方針に加え、現場責任者の選任と経営者交代の計画を求めます。
弁当M&Aの候補へ、同じ事業条件を説明する
候補ごとに違う食数や設備計画を伝えると、提案を公平に比べられません。営業担当との話で将来計画が変わった場合も、変更した前提を記録します。同じ情報で再検討できるように整えます。
同業の候補には、情報の開示順序も考えます。初期段階では、顧客別の売上や配送地域を匿名化して示します。詳細な単価や取引先名は、検討の進展と必要性を確かめて開示します。相手の関心を測るために、営業秘密を先に渡し過ぎないようにします。
また、候補企業が顧客や従業員へ直接連絡する手順を決めます。調査のための確認と、営業活動が混ざらないようにします。現場の連絡窓口を一人に集め、誰に何を説明したかを残します。安心して比較を続けるための実務です。
統合後の効率化は、最初の一便で確かめる
配送を共同化する提案なら、地図に経路を重ねます。隣接する配達先でも、納品時刻が違えば同じ便にはできません。容器回収の有無や、施設の搬入口も確認します。走行距離だけで節約額を判断しないことが大切です。
厨房統合では、献立が似ているかより工程を比べます。加熱後に冷却する商品と、温かいまま出荷する商品では管理が異なります。盛付ける時間帯や配送車への積込み順も変わります。
当センターは、相手に初期の運営案を示してもらう考え方です。決済翌週の献立、担当者、発注、出荷場所を確認します。その案が描ければ、統合の準備費用も見えます。既存の利益と、買い手が追加投資して得る利益は区別します。
オーナーが残る条件には、終わり方も含める
「しばらく手伝う」という合意は、解釈が分かれやすい表現です。献立の監修なのか、毎朝の調理なのかを分けます。従業員の欠勤を埋める仕事まで含むのかも明確にします。
引継ぎの目的は、オーナーに頼り続けることではありません。次の責任者が必要な判断をできるようにすることです。例えば、食材変更を任せるために仕様と承認手順を残します。法人顧客への説明も、後任と一緒に進めます。
勤務する日数や報酬だけでなく、権限を確認します。決定権がないまま結果だけを求められないようにします。質問対応の方法や、予定外の出勤の扱いも必要です。引継ぎの完了条件を、具体的な仕事で表します。
後払いの対価は、測る数字と決定権を見る
業績に応じて追加対価を受け取る提案もあります。その場合は、何を達成すれば支払われるかを確認します。売上、利益、契約継続など、使う指標で負担は変わります。
決済後に買い手が献立や価格を変えるなら、結果にも影響します。工場費用の配賦方法が変わる場合もあります。従来と異なる計算の利益を、そのまま追加対価の基準にしないよう協議します。
オーナーが確認できる帳票と、計算に異論がある場合の手順も定めます。支払日や上限だけでは、受取条件は固まりません。自分で動かせない判断が多いなら、その条件を価格交渉と合わせて見直します。
高い提示額の前提が崩れたときの対応を比べる
基本合意時の金額には、調査後の見直し条件が付く場合があります。何が判明したら再協議するのかを確認します。主要契約の継続や、設備の状態などを個別に挙げてもらいます。
必要な承認を、担当者と期限まで整理します。買い手の社内決裁と、融資の審査は別です。取引先の同意が必要なら、誰がいつ説明するかも決めます。全てを決済直前に持ち越さないようにします。
最終候補を選ぶときは、価格だけで順位を付けません。実際に受け取れる対価、残る役割、実行までの確かさを比べます。オーナーが重視する条件を先に書いておくと、交渉途中で判断の軸を失いにくくなります。
13.買収監査で受注から入金までの根拠をつなぐ
買収監査は、デューデリジェンスとも呼ばれます。事業や財務の説明が、記録と一致するかを確かめる調査です。弁当M&Aでは、決算書を渡すだけでは十分に伝わらない部分があります。受注した食数が、製造・納品・請求にどうつながるかが重要です。
第4章でそろえた記録を使い、調査対象の受注を選びます。定期の法人配送、日々の個人配食、臨時の大口注文などです。通常どおり完了したものに加え、取消しや遅配のあった注文も含めます。都合のよい日だけを選ばず、例外処理まで確かめます。
一件の注文で、食数と金額の変化をたどる
注文数と製造数は、必ずしも同じではありません。直前の追加や取り消しがあります。予備食を作る場合もあります。数字が違うこと自体より、違いの理由を示せるかが大切です。
担当者のメモで変更を受けたなら、製造指示への反映を確認します。納品後に値引きした場合は、請求書との対応も追います。月末の合計が合っていても、途中の処理が不明なら説明に時間がかかります。
| 工程 | 主な記録 | 差があれば確認すること |
|---|---|---|
| 受注 | 注文票、注文データ、変更受付 | 誰が追加・取消しを受け、締切後にどう伝えたか |
| 製造 | 献立、製造指示、食数、使用原料 | 予備食、作り直し、廃棄、他の販売先への振替 |
| 納品 | 配車表、積込確認、受領記録 | 不足、遅配、持帰り、容器回収の扱い |
| 請求 | 納品実績、単価表、請求書、値引き承認 | 無償提供、請求漏れ、契約外の追加作業 |
| 入金 | 銀行入金、現金回収、消込、未収明細 | 差引き入金、未回収、別月分の混在 |
売上の継続性を、注文の種類ごとに確認する
毎月似た売上でも、構成が変わる場合があります。定期契約が減り、単発の催事で補っているかもしれません。売上高だけでなく、注文の回数と継続期間を分けます。
法人の定期注文は、契約書と実際の発注を照合します。契約に上限食数があっても、その数の注文が保証されるとは限りません。過去の発注実績と、将来の約束を区別します。
個人向け配食では、契約者数と配達件数を分けます。入院や外出などで休止している人もいます。請求や連絡に必要な情報は、目的と範囲を絞って扱います。調査の初期から、名簿を丸ごと渡す必要があるとは考えません。
食材費の差を、単価だけで説明しない
仕入額が増えた理由には、相場の変化があります。ただし、献立の変更やロスの増加も影響します。使用した原料、製造した食数、廃棄した数量を見比べます。
重量の記録には、仕入時と使用時の違いがあります。下処理で除く部分や、加熱で減る重量もあります。買い手へ歩留まりを示すなら、どの段階の重量を使うかをそろえます。数字だけ高く見せても、再現できなければ評価につながりません。
献立ごとの原価表は、最新の仕入単価へ更新します。試作品の材料費と、日常の量産時の材料費も分けます。無償サンプルや一時的な仕入値引きがある場合は、その期間を記録します。
衛生管理は、記録が業務に使われているかを見る
温度記録や清掃表は、保管されているだけでは判断できません。いつ、誰が、どの工程を確認したかを読みます。基準から外れたときの対応も重要です。異常があった日の出荷判断まで追えるようにします。
例えば、冷蔵設備の不調があった場合を確認します。修理の請求書だけでなく、食材を移した先を調べます。廃棄や作り直しがあれば、その費用も整理します。事業に必要な通常費用なのか、一時的な事故対応なのかを分けます。
食材の規格変更では、献立表と表示の整合も確認します。口頭で代替原料を使い、旧い情報が残っていないかを見ます。必要な法令対応は専門家と確認しますが、まず変更履歴を追える資料にしておくことが実務の出発点です。
早朝の人員配置を、勤怠と配送に結び付ける
厨房の責任者が在籍していても、十分な人数がそろうとは限りません。曜日や時間帯ごとの配置を確認します。盛付けが集中する時間、車両が出発する時間を示します。
勤務表だけでは、予定外の応援が見えないことがあります。オーナーや家族が補っている作業も挙げます。調理、積込み、配達、請求処理のどこを担っているかを分けます。後任の必要人数を考える根拠になります。
勤怠の記録と、作業開始の実態にも目を向けます。仕込みや清掃を誰が行うのか確認します。未整理の労務上の論点があれば、調査前に事実関係をまとめます。単に人件費率が低いことを強みとして説明しないようにします。
厨房・車両の利用条件を期限で並べる
毎日使う設備について、所有と賃借を区別します。厨房、冷蔵庫、車両、受注システムを一覧にします。オーナー個人の所有物を会社が使っている場合も記載します。
賃貸借やリースには、満了日と更新条件があります。点検の次回予定や、保守部品の供給状況も確認します。買い手の設備に統合する案があるなら、切替えまでの利用期間が足りるかを見ます。
決済時に使用できても、直後に契約満了を迎えるなら準備が必要です。更新交渉、代替車両、厨房移転などの作業が生じます。関係者への確認と費用の見積りを進め、提案条件へ反映します。
資料の不足は、後から作った記録と混ぜない
古い受注票が残っていないこともあります。その場合、記憶だけで精密な帳票を作り直さないようにします。請求書、入金、配送表など、残る証拠を組み合わせます。復元した部分と、当時の原本を分けて表示します。
調査の途中で説明を修正する場合は、版と理由を残します。複数の担当者へ異なる数字を送ると、確認作業が増えます。更新した資料の対象月と、旧版との違いをまとめます。
弁当M&Aの調査結果を、三つの対応へ分ける
指摘を受けた事項は、対応方法で整理します。第一は、記録の不足を補えば説明できるものです。第二は、決済までに修繕や契約確認が必要なものです。第三は、決済後も条件として残るものです。全てを一律の値下げ理由として受け取らないようにします。
例えば、厨房の修繕について見積りが二つある場合です。故障した箇所だけを直す案なのか、設備を全面更新する案なのかを区別します。調査報告の金額を比べる前に、必要な作業の範囲をそろえます。対応後に追加調査を終えられるかも確認します。
同じ問題が利益補正と価格調整に出てくる場合は、対応する期間を確かめます。将来毎年かかる費用と、未払いの過去費用は異なります。評価の担当者へ根拠を渡し、既に反映した項目を示します。重ねて減額していないかを点検するためです。
当センターの見解では、調査の目的は欠点を隠すことではありません。買い手が引継ぎ後の運営を判断できる状態にすることです。解消できる問題は対応を示します。残る問題は、価格、契約条件、引継ぎ計画のどこで扱うかを決めます。
14.最初の受注・製造・配送を引き継ぐ
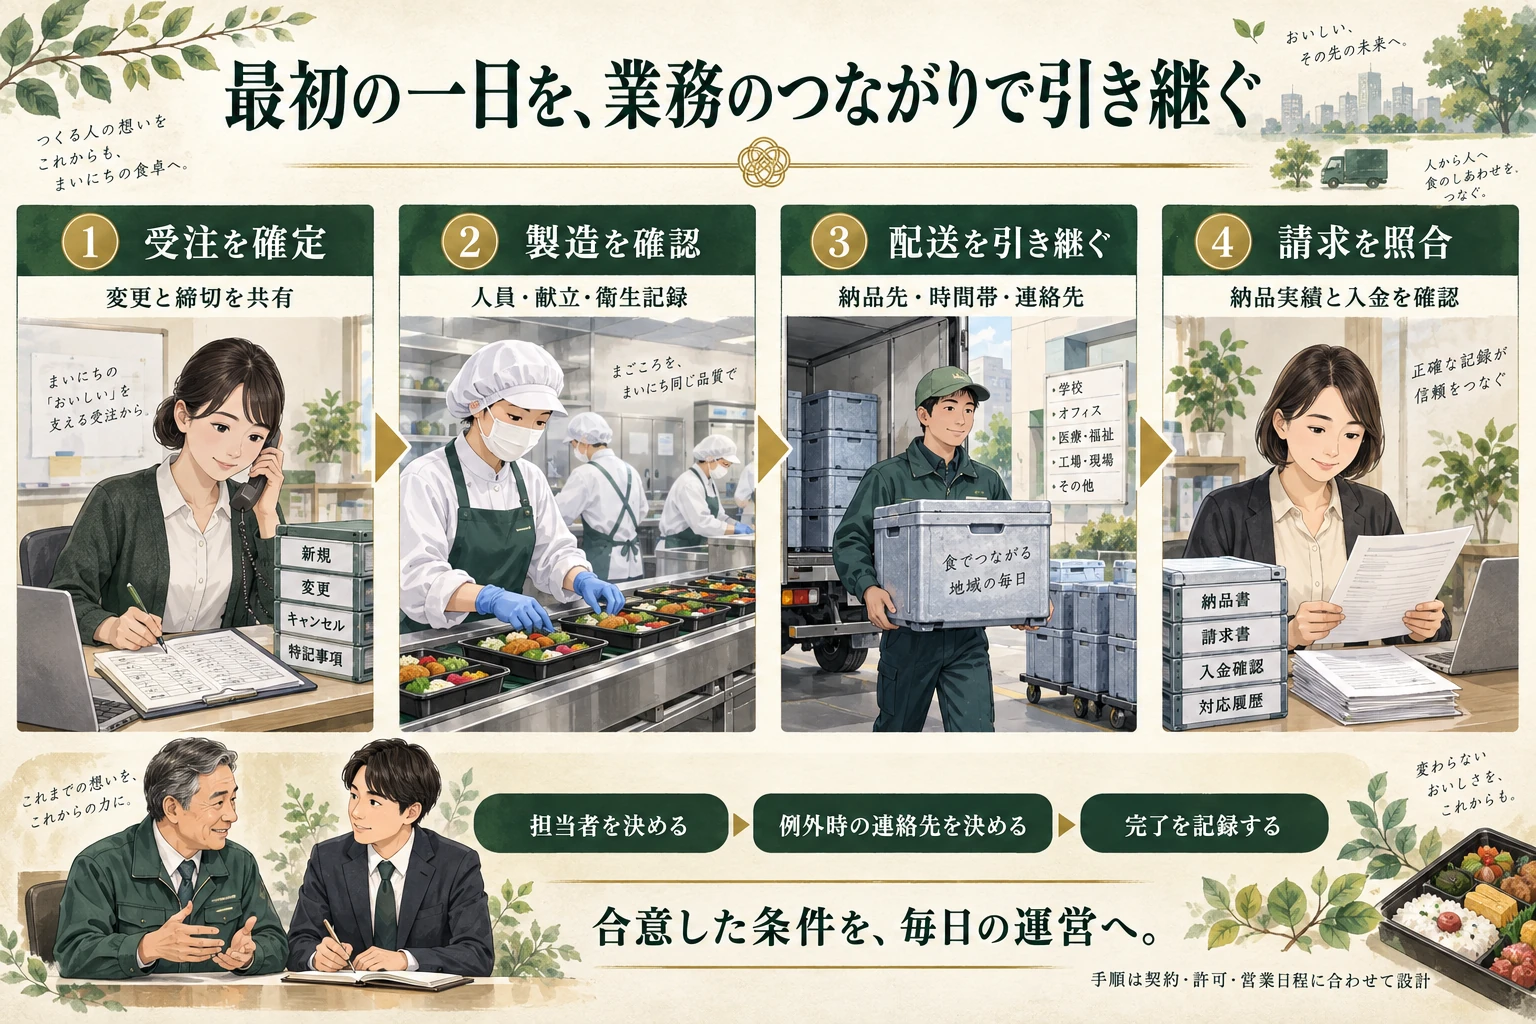
弁当事業では、契約の実行時点にすべての注文がきれいに区切れるとは限りません。譲渡前に受けた予約を譲渡後に作ることもあれば、前日の納品に関する連絡が翌朝に届くこともあります。最初の稼働を安定させるには、会社の引渡日とは別に、注文と現場情報の引渡し方を決めます。誰が最新版を確定し、どの担当者が変更を受け取るかを、実際の一日の流れで確かめます。
承継日を越える注文を、一つの一覧で追う
最初に作るのは、承継日前後に納品する注文の一覧です。顧客名だけでなく、注文を受けた日、確定数量、献立、納品先、指定時刻、変更期限を結び付けます。すでに前受けした代金や、返金・数量変更の連絡がある注文は区別します。どちらの会社が履行し、問い合わせを受けるかを、取引方式や契約に即して決めます。事業譲渡の場合は顧客との必要な手続も確認します。
電話、紙、メール、受注システムが併用されているなら、どれを最終の確定記録とするかを明らかにします。複数の入口をすぐ廃止する必要はありませんが、同じ注文を二重に数えたり、変更を別々の帳票へ書いたりする状態は解消します。受付担当が更新を確認した時刻を残すと、製造数量を決めた後の追加かどうかを判断できます。
特に注意したいのは、長年の顧客との暗黙の扱いです。普段は締切後の追加を認めている、月曜だけ受渡し場所が変わる、といった情報は契約書だけでは分かりません。既存の約束として継続する事項と、顧客と改めて協議する事項を分けます。曖昧な慣行を無期限の義務として引き継ぐことも、説明なく打ち切ることも避けます。
製造指示の変更を、表示と積込みまで届かせる
受注一覧から製造指示を作る段階では、標準献立と個別指定を区別します。食数の合計が合っていても、特別な指定を持つ弁当が別の配送便へ積まれれば、正しい承継とはいえません。製造する品名と、受注側の商品名が違う場合も対応表を用意します。担当者が名称から推測しなくても、注文と完成品を照合できる状態にします。
当日の欠品で食材を変更する場合は、調理責任者だけで判断を終わらせず、表示や顧客への説明が必要かを確認する流れを決めます。変更した製品がどの注文に使われたかも残します。引継ぎ初日は、仕入先、献立、ラベル、受注窓口を一斉に変更すると不具合の原因を追いにくくなります。変更の必要性と、確認できる人員を踏まえて順序を決めます。
厨房では、責任者の立会いだけでなく、その人がいない時間の判断を確認します。製造開始前の欠員、機器の不調、記録の異常があった際に、誰が製造量の調整や出荷停止を決めるかを共有します。個々の職務の整理には、調理・栄養・配送の責任者の引継ぎ設計も利用できます。役職名より、判断する場面を決めることが重要です。
引渡しの記録を、納品後の訂正までつなぐ
積込みでは、便ごとの総数だけでなく、納品先ごとの数量と個別指定を照合します。荷下ろしの順番に合わせた積み方や、回収容器を置く場所も確認します。新しい配送担当が同乗する場合は、道順だけでなく、受付で伝える内容、駐車位置、受領確認の方法を把握します。これらは地図や顧客住所だけでは伝わらない情報です。
納品後の問い合わせは、どの注文について誰が回答したかを記録します。数量不足、受取場所の変更、返品などがあれば、受注一覧と請求側へ戻します。配送担当が口頭で了承した内容が請求へ届かなければ、初回の取引から顧客との食い違いが生じます。現場の訂正を経理だけに任せず、受注、配送、請求が同じ履歴を見られるようにします。
事故や品質に関する連絡は、通常の数量訂正と分けて扱います。出荷先と製造記録を追えること、社内の責任者へ直ちに連絡できることを確かめます。必要な行政相談や対応は事案に応じて行います。承継の前後で受付窓口が変わっても、過去の納品への連絡が途切れないよう、旧窓口に届いた情報の転送方法と担当者を決めておきます。
最初の一週間で、想定と実際の差を直す
当センターの見解では、初回稼働の評価は「大きな事故がなかった」だけで終わらせないことが大切です。予定より早く出勤した人、定刻に間に合わせるため追加した便、締切後に受けた注文などを振り返ります。無事に届けられても、退任予定者の応援で補っていれば、買い手だけで維持できる運営が完成したとはいえません。
振り返りでは、担当者の手際の問題と決めつけず、受注確定が遅かったのか、作業指示が不足したのか、設備や人員の余力がなかったのかを分けます。必要なら、既存の顧客と締切や受渡し方法を協議します。単発の混乱へ恒久的な増員で対応する前に、情報の伝達や作業順序を直せるかを確認します。継続的な不足なら、勤務や投資の計画を改めます。
初回の請求が確定するまで追うと、承継直後に発生した追加作業が利益へどう影響したかも見えます。購入時に想定した単価や稼働と、実際の注文・製造・配送を照合します。弁当M&Aの引継ぎ完了は、資料を渡した時点だけで決めず、次の担当者が受注を確定し、食事を届け、訂正を含めて取引を終えられる状態を目標にします。
15.相談先の業務と契約を、オーナーの負担から選ぶ
弁当M&Aの相談先を選ぶ際は、提示する価格の高さに加え、どの資料を誰が整理し、候補先へどのように説明するかを確認します。早朝から現場へ入る経営者に、資料作成の多くを任せたままでは、通常の営業に支障が出ることがあります。支援者が代行できる作業、会社が確認しなければならない事実、外部専門家の判断が必要な範囲を分けることが、案件を進めるうえで重要です。
仲介と片側支援の役割を契約で確かめる
仲介は取引の双方を支援する立場であり、一方当事者を支援するFAとは役割が異なります。中小M&Aガイドライン第3版の改訂内容では、提供業務や手数料の説明、仲介者の利益相反への対応、不適切な買い手への対応などが示されています。呼び方だけで判断せず、自分の依頼する業務と相手方への支援内容、情報を共有する範囲を確認してください。
面談では、候補先の紹介件数だけを聞くのではなく、紹介する理由を尋ねます。既存の厨房やルートとどう合うのか、買い手にどの運営資源があるのか、まだ確認していない事項は何かを説明してもらいます。支援者が日常的に取引している候補であっても、自社に最も適した条件とは限りません。複数案を比較する際の基準を、紹介前に共有することが役立ちます。
費用は、発生条件と計算対象を読む
「成功報酬」という名称でも、何をもって成功とするか、どの金額を基礎に計算するかは契約によって異なります。株式対価だけを基準にする方式と、一定の債務等を含めた金額を基準にする方式では、同じ取引でも費用が変わります。最低報酬、着手時や中間段階の支払、消費税、追加業務、成約しなかったときの取扱いを、具体的な例で確認します。
当センターのサイトでは、譲渡する側のM&A支援手数料を0円と案内しています。実際に依頼する支援範囲と契約条件は、弁当事業の売却・事業承継相談で確認できます。一方、株式譲渡等に伴う税金や、別途依頼する弁護士・税理士等の費用まで0円になるという意味ではありません。本記事の第10章に置いた外部費用も、計算を示すための仮定であり、当センターの料金を表す数値ではありません。
契約期間、独占的な依頼の範囲、直接交渉を制限する条項、契約終了後に報酬が生じる条件も確認します。紹介を受けた候補だけに関わるのか、既に知っている取引先にも及ぶのかによって、会社が取れる行動が変わります。理解が難しい条項を残したまま押印せず、対象となる場面を具体化して説明を求めます。取引契約と支援契約は別の契約であるため、両方を確認します。
専門家の確認は、条件が固まる前に組み込む
許認可、雇用、税金、不動産、表明保証などは、論点に応じた専門家や行政機関の確認が必要です。すべてを最終契約の直前にまとめると、価格や対象範囲を変更しなければならなくなる場合があります。厨房を移す案、事業だけを譲る案、個人所有不動産を貸す案など、選択肢が見えた段階で確認事項を整理します。M&Aの進行担当は、専門判断そのものを代替するのではなく、論点が抜けないよう調整します。
依頼する専門家にも、会社の全資料を無差別に送る必要はありません。検討している手法、対象資産・契約、基準日、質問したい事項、回答が必要な日をまとめます。例えば金融機関へは、借入の継続条件と個人保証の扱いを別に尋ねます。保証の解除は、株式価格から借入を差し引く計算とは異なる手続です。中小M&Aガイドライン第3版でも経営者保証に関する対応が示されており、取引成立前から確認することが重要です。
判断の理由が残る支援を求める
当センターの見解では、よい案件管理とは、毎回の会議を長くすることではありません。何が決まり、何が未確認で、誰がいつ回答するかを短い記録へ残すことです。高い提案を選ばなかった理由、工場継続を条件にした理由、特定顧客への告知を延期した理由を残しておくと、後から条件が変わった際に判断を見直しやすくなります。口頭での安心感だけでなく、意思決定に必要な情報が整う支援を求めてください。
候補先と条件が合わないときは、調査を続ける、対象範囲を見直す、今回は中止するという選択肢があります。停止の判断も含めて相談できることが大切です。手続きを進めることそのものを目的にせず、継続する事業、従業員、顧客、オーナーの生活にとって受け入れられる条件かを確かめます。最終判断は、金額と運営上の約束を同じ資料で確認して行います。
16.弁当M&Aと事業承継のよくある質問
弁当会社のM&A価格は、一日の食数だけで決まりますか?
食数だけでは決まりません。受注・製造・出荷のどの食数かを定義し、単価、食材と包装の費用、人員、配送、共通費を確認します。さらに、その受注と利益を引き継ぐ契約や体制が必要です。同じ数量でも納品先の分散、時間指定、値上げ条件などによって採算と必要資金は変わります。
弁当業界の評価倍率は、何倍を使えばよいですか?
どの会社にも適用できる一律の倍率はありません。公表統計の業種区分、対象年度、件数、利益の定義を確認し、自社の正常利益と投資負担を検討します。本記事の2.5倍・3.8倍・5.2倍は比較用の仮定で、弁当会社の成約相場を示していません。倍率の数字だけを根拠に価格を確定しないことが大切です。
EBITDAが黒字でも、売却できないことはありますか?
あります。利益が出ていても、必要な契約や許可の承継、人材、設備、資金調達などの条件が整わなければ、取引が成立しない場合があります。反対に赤字でも、対象を限定した承継や買い手の運営資源との組合せを検討できることがあります。黒字・赤字だけで結論を出さず、継続できる事業の範囲と負担を確認します。
厨房の設備を持っていれば、その購入額を価格へ足せますか?
事業価値の計算に営業用設備の価値が含まれている場合、購入額をそのまま加算すると重複します。所有・金融リース・レンタルの違い、帳簿価額と状態、必要な更新投資を確認します。事業に使わない資産や不動産を別に評価する場合にも、何が事業価値に含まれているかを先にそろえます。
食品衛生の営業許可は、事業譲渡で取り直す必要がありますか?
2023年12月13日から、対象となる営業の全部を事業譲渡する場合には、届出による営業者の地位承継の制度があります。ただし、どのような一部譲渡や施設変更にも当然に適用されるわけではありません。譲渡範囲、許可・届出、設備や営業内容の変更を整理し、管轄保健所へ事前に確認します。
法人向けの定期注文は、そのまま引き継げますか?
取引手法と契約条件によります。株式譲渡でも支配権変更時の通知や承諾条項を確認し、事業譲渡では契約の移転に必要な合意を調べます。注文が繰り返されているだけなのか、最低数量等が契約で定められているのかも区別します。担当者との関係、納品条件、価格改定の扱いを含めて継続性を確認します。
前受金は、株式価格からすべて引かれますか?
一律には決まりません。通常営業の前受を運転資金の目標値と実行日の残高に含める設計では、同じ前受金を別の項目で重ねて控除しないようにします。特殊な返金義務などがある場合は、通常分と分けて負担を確認します。勘定科目の名称だけでなく、価格調整の定義と契約に沿って合意します。
値上げを予定している場合、改善後の利益で売却できますか?
値上げの確度や適用時期を含めて交渉します。合意済みの新価格、交渉中の価格、まだ提案していない価格を分け、改定後の数量と原価も確認します。通知だけで全顧客が受け入れたとは扱いません。実績で裏付けた改善と将来の期待を区別すると、価格や追加対価の条件を検討しやすくなります。
事業を売った後、オーナーはどれくらい残る必要がありますか?
一律の期間はありません。残る期間より、担当する判断、勤務日数、報酬、後任、終了条件を具体化します。主要顧客の窓口や早朝の製造判断を引き継ぐ場合、後任が実際に対応できるかも確認します。期限のない応援や無制限の連絡対応を前提にせず、通常業務と例外時の対応を契約に合わせて整理します。
借入を価格から差し引けば、個人保証も外れますか?
価格計算と個人保証の解除は別です。借入を控除して株式価格を求めても、金融機関等への保証に関する手続が自動的に完了するわけではありません。借入や担保、保証の一覧を用意し、関係する金融機関や専門家と、解除・変更の条件、実行時点、必要書類を取引成立前から確認します。
提示された株式価格は、オーナーの手取りですか?
同じとは限りません。株式を売る個人等に課される税金、実際に負担する費用、代金の留保や分割払いなどを分ける必要があります。本記事では国内の個人株主が全株式を現金で売却する仮定を計算しています。会社が事業を譲渡する場合や海外居住者など、条件が異なる取引へ同じ計算をそのまま使いません。
まだ売却を決めていなくても相談できますか?
できます。事業の継続方法を比べる段階で、譲渡する範囲、経営者が離れたい業務、必要投資、後継者の状況を整理すると、相談が具体的になります。最初から顧客や従業員の詳細をすべて開示する必要はありません。秘密保持と開示範囲を確認しながら、売却する案と自社で継続する案を比較してください。
17.提案を受ける前にそろえる資料と判断メモ
最初の段階ですべての帳票を作り直す必要はありません。既にある資料の所在と作成者を確認し、主要な数字がどこで一致し、どこで一致していないかを整理します。「未確認」を空欄のままにせず、調べる担当と予定を付けると、買い手へ説明する順序を決めやすくなります。以下は法定の提出書類一覧ではなく、売却準備の優先順位を決めるための実務上の確認事項です。
- 譲渡を検討する会社・部門・工場・ブランドと、対象外にしたいものを記載した。
- オーナーが担う受注・製造・顧客対応・資金管理の判断と、代替できる人を整理した。
- 決算と月次損益、部門別利益の集計方法を説明できる。
- 受注・製造・出荷の食数の定義と、数量差の理由を示せる。
- 商品別・顧客別の単価、値引き、改定時期と、請求・入金の関係を確認した。
- 食材、包装、人員、配送の通常費用と、未実施の設備更新を分けた。
- 主要契約の相手、納品先、期間、解約条件、譲渡に関する条項を整理した。
- 許可・届出と施設、営業内容の対応を確認し、行政機関へ相談する論点をまとめた。
- 衛生・表示・事故や苦情の記録と、対応の経緯を確認できる状態にした。
- 設備・車両・不動産の所有者、リースや賃貸条件、担保の状況を把握した。
- 借入、個人保証、会社と株主の貸借、通常運転資金の定義を整理した。
- 提示額、決済条件、投資計画、経営者の残る仕事を同じ様式で比べる準備をした。
資料が不足する箇所を見つけたら、価格へ与える影響と、解消までの時間を考えます。最新の契約書を取り寄せれば確認できるものと、後任を育てて実績を積む必要があるものでは、準備の順番が異なります。社長がすべて抱えず、経理、製造、配送の責任者に役割を分け、秘密を守りながら必要な範囲で進めます。
提示額を受け取った後には、「金額」「その前提」「未確定事項」「会社とオーナーに残る負担」の四つを一枚へ記載してください。高い数字でも成立条件が整わなければ受け取れず、手取りが近くても引継ぎ負担は大きく違うことがあります。本記事の台帳、利益補正、価格調整、運営の引継ぎを、その一枚へつなげます。
弁当の事業承継では、経営が変わる日にも顧客の食事の時間は訪れます。日々の運営を説明できることは、価格の根拠であると同時に、次の経営者が事業を続けるための土台です。検討を始めたい方は、弁当会社の売却・事業承継を相談するから、現在の業態と検討状況をお伝えください。資料の整理と希望条件の確認から、選択肢を具体化できます。
出典・参考資料
本記事の情報確認日は2026年9月14日です。統計の対象期間、制度の適用日、取引の公表日・実行日はそれぞれ異なります。公表された個別取引と、本文の仮定による価格計算を分けてご確認ください。
市場動向と原材料の統計
衛生・契約・承継の制度
- 飲食料品等事業者等の努力義務に関するQ&A(2026年8月改定)
- 食品衛生法に係る営業の事業譲渡手続
- 事業譲渡による営業許可・届出の地位承継の留意点
- HACCPの考え方を取り入れた衛生管理
- 仕出し弁当の衛生管理手引書
- 集団給食施設の食品衛生法上の取扱い
- 2026年4月の食物アレルギー表示制度の改正
- トラック運転者の改善基準告示と対象範囲
- 事業譲渡時の労働契約承継に関する指針(改正後全文)
- 厚生労働省掲載|仕出し弁当のHACCP衛生管理手引書・2025年7月改訂第2版
- 厚生労働省|大量調理施設衛生管理マニュアル
- 農林水産省|食品製造業・小売業の適正取引推進ガイドライン
- 農林水産省|食品等の取引適正化
- 中小M&Aガイドライン第3版の改訂内容
- 中小M&Aガイドライン第3版
公開取引と資本提携
- 給食向け食品卸会社の株式取得に関する契約締結発表(2021年4月1日)
- 食品流通グループの2021年12月期決算短信・企業結合注記
- 冷凍弁当事業者による資本業務提携と工場新設計画の発表(2022年4月11日)
- 食品メーカーによる冷凍弁当事業者への出資発表(2022年4月11日)
- 冷凍惣菜メーカーによる地域野菜加工会社の株式取得発表(2021年3月31日)